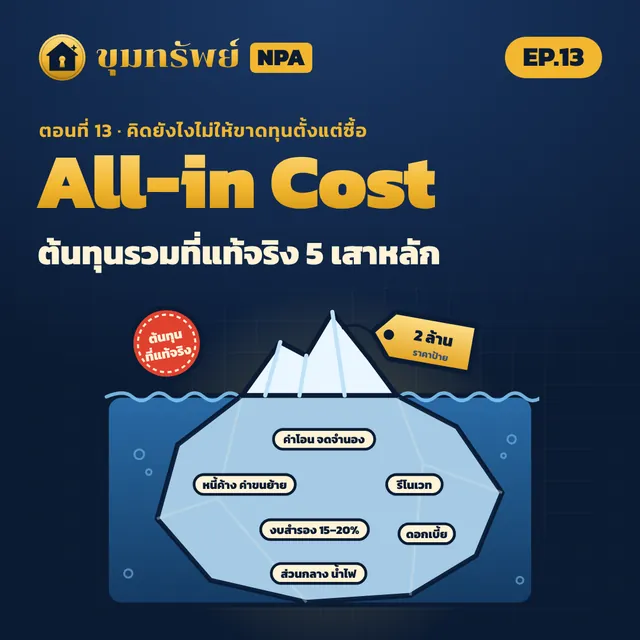
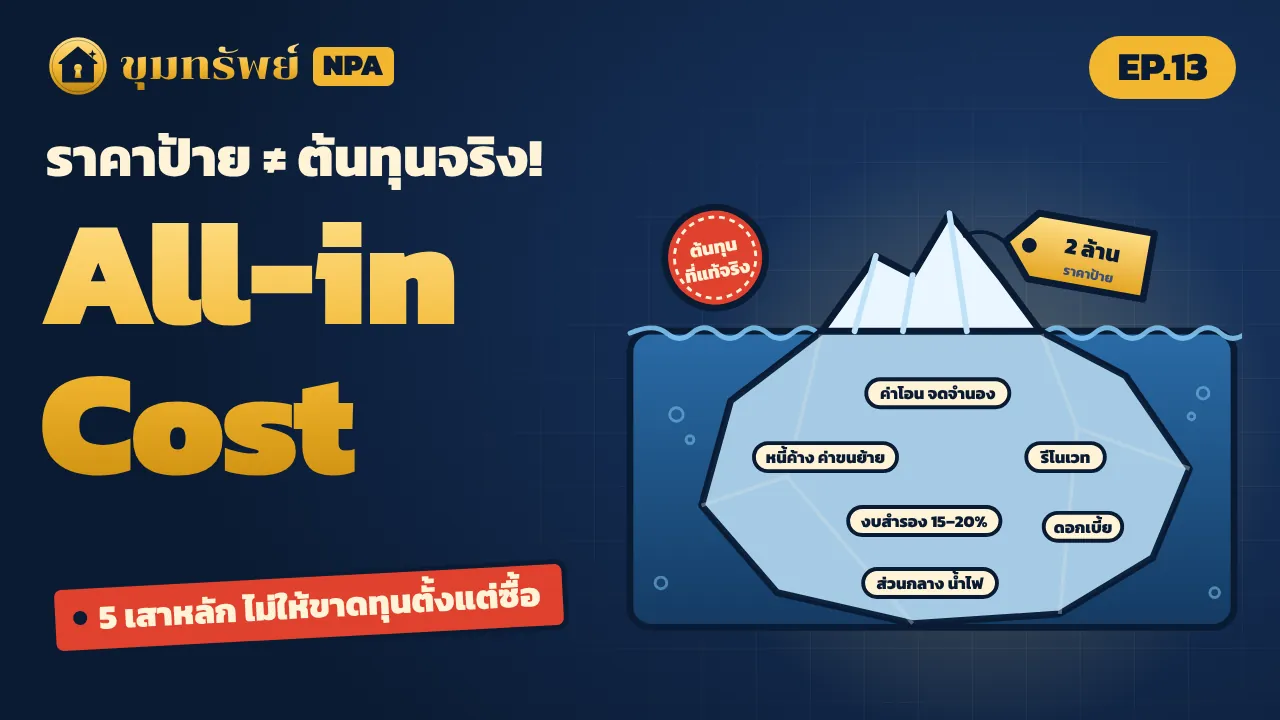
เห็นบ้าน NPA ติดป้าย 2 ล้าน ราคาตลาดแถวนั้น 3 ล้าน อย่าเพิ่งคิดว่ากำไร 1 ล้าน ราคาบนป้ายเป็นแค่ยอดภูเขาน้ำแข็ง EP.13 แยกต้นทุนรวมที่แท้จริง (All-in Cost) ออกเป็น 5 เสาหลัก พร้อมตัว
ในตอนนี้
- 0:00
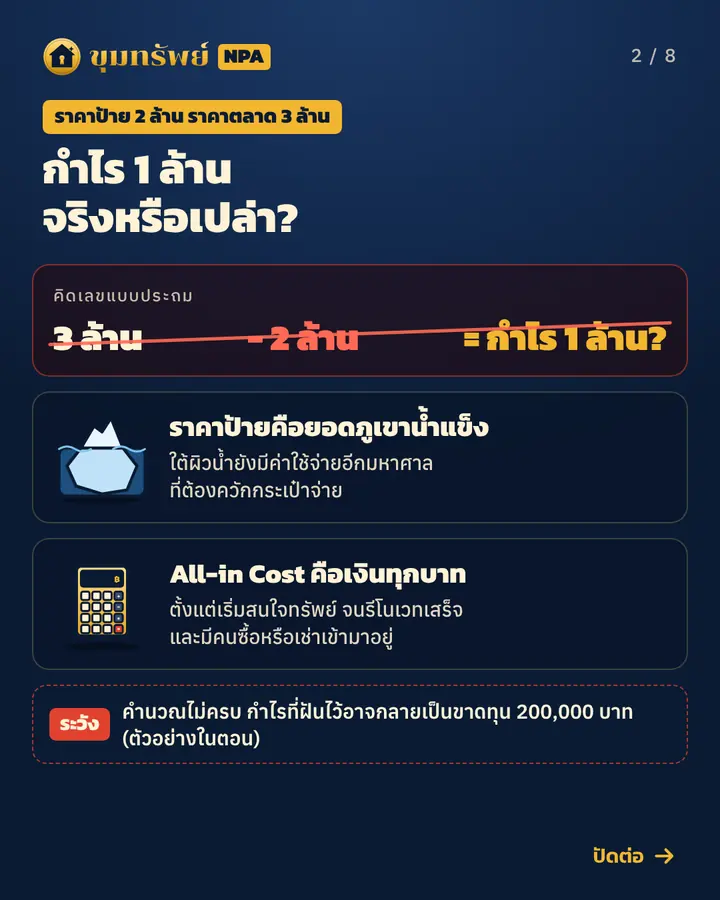
ราคาป้าย 2 ล้าน คือยอดภูเขาน้ำแข็ง
"คุณทำกำไรตั้งแต่วันที่คุณซื้อ" แต่คนส่วนใหญ่เข้าใจคำว่าต้นทุนผิด ราคาป้าย 2 ล้าน ตลาด 3 ล้าน ไม่ได้แปลว่ากำไร 1 ล้าน ถ้าคำนวณไม่ครบอาจกลายเป็นขาดทุน 200,000 บาท
- 1:26
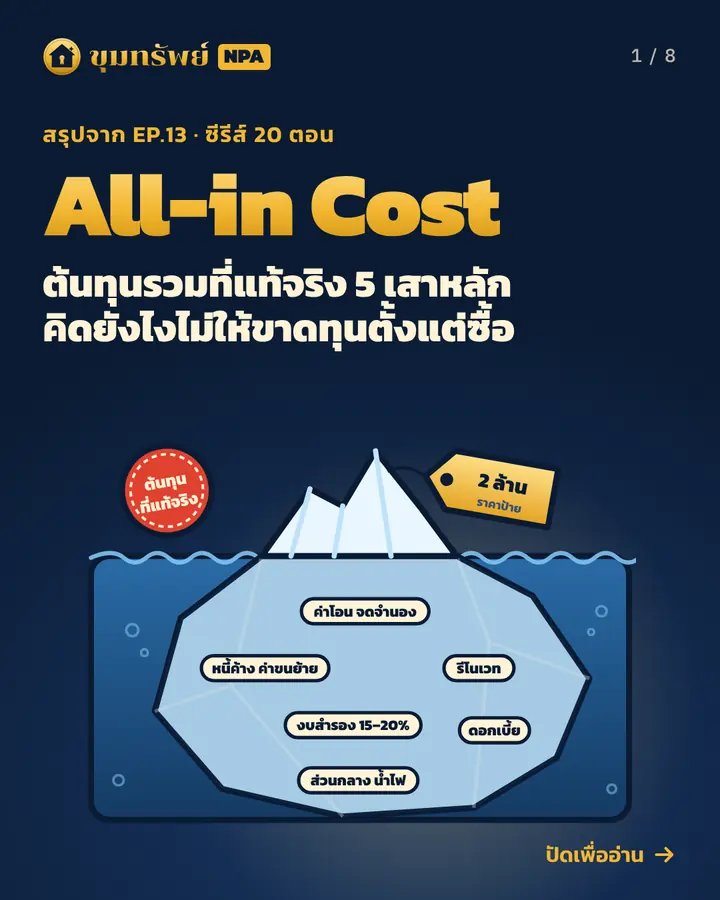
5 เสาหลักของต้นทุนรวม All-in Cost
ต้นทุนรวมคือเงินทุกบาท ตั้งแต่เริ่มสนใจทรัพย์ จน
รีโนเวท เสร็จและมีคนซื้อหรือเช่าเข้ามาอยู่ - 1:46
เสาหลักที่ 1: ต้นทุนการได้มาของทรัพย์
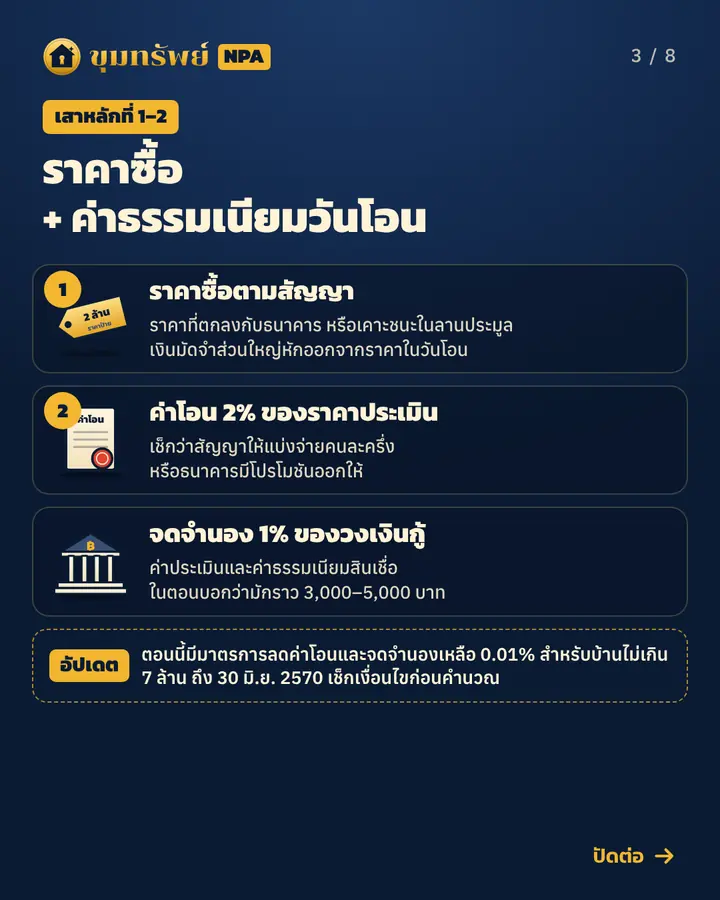
ราคาที่ตกลงกับธนาคารหรือเคาะชนะในลานประมูล และเงินมัดจำที่ส่วนใหญ่หักออกจากราคาในวันโอน
- 2:12
เสาหลักที่ 2: ค่าธรรมเนียมและภาษีวันโอน
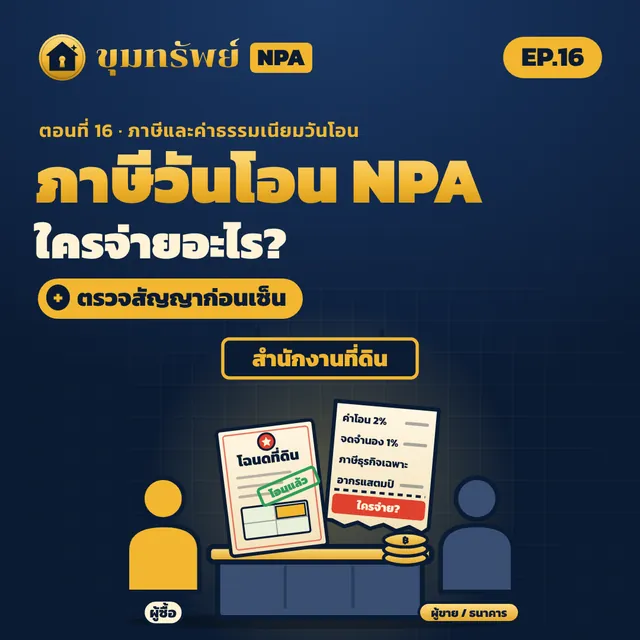
ค่าโอน 2% ของราคาประเมิน (ดูสัญญาว่าแบ่งจ่ายหรือธนาคารออกให้) จดจำนอง 1% ของวงเงินกู้ อากรแสตมป์หรือภาษีธุรกิจเฉพาะที่ธนาคารมักรับ ค่าประเมินและค่าธรรมเนียมสินเชื่อราว 3,000–5,000 บาท
- 3:01
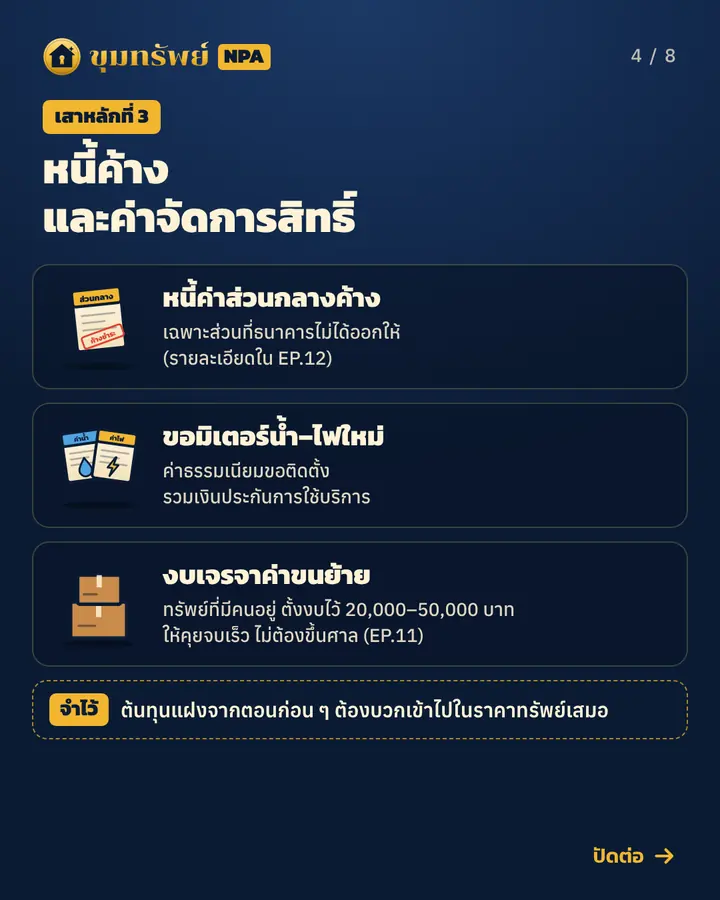
เสาหลักที่ 3: หนี้ค้างและค่าจัดการสิทธิ์
หนี้ส่วนกลางส่วนที่ธนาคารไม่ออกให้ ค่าขอมิเตอร์ใหม่และเงินประกัน งบเจรจาค่าขนย้าย 20,000–50,000 บาท ถ้ามีคนอยู่
- 3:39
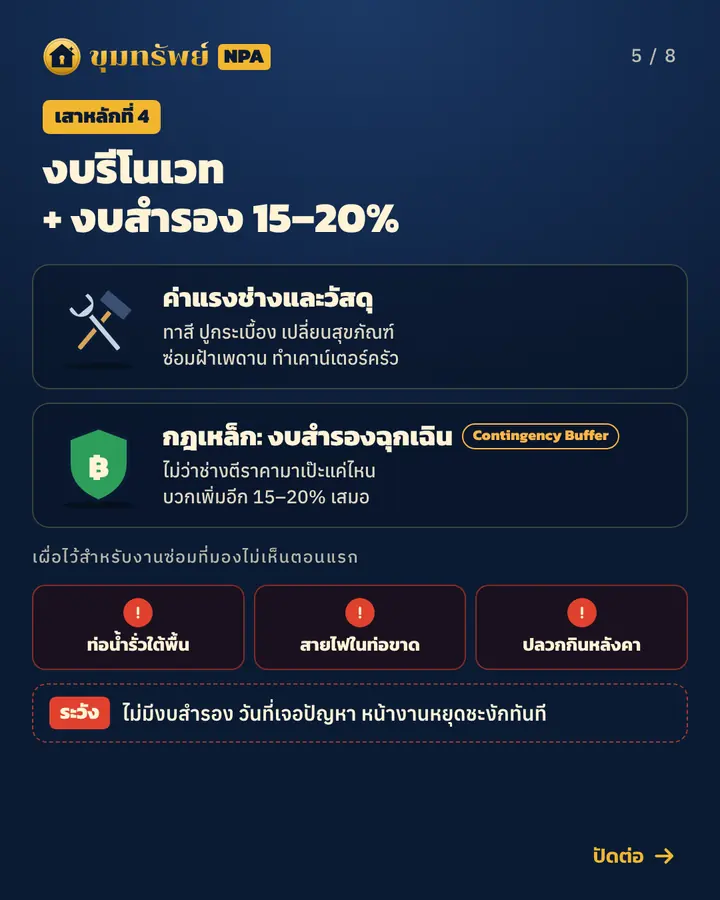
เสาหลักที่ 4: งบ
รีโนเวท และงบสำรองค่าแรงและวัสดุ ทาสี
กระเบื้อง สุขภัณฑ์ ฝ้า ครัว และกฎเหล็กบวกงบสำรองอีก 15–20% สำหรับท่อรั่ว สายไฟขาด ปลวก - 4:26
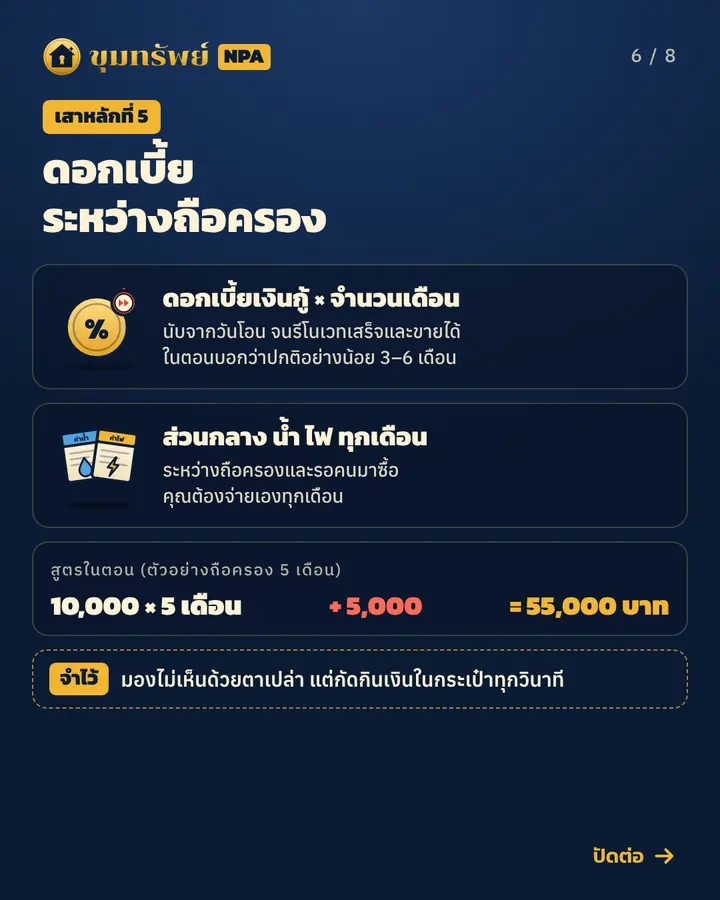
เสาหลักที่ 5: ดอกเบี้ยระหว่างถือครอง
ดอกเบี้ยรายเดือน × จำนวนเดือนตั้งแต่โอนจนขายได้ (
อย่าง น้อย 3–6 เดือน) บวกส่วนกลาง น้ำ ไฟ ระหว่างรอ - 5:10
ตัว
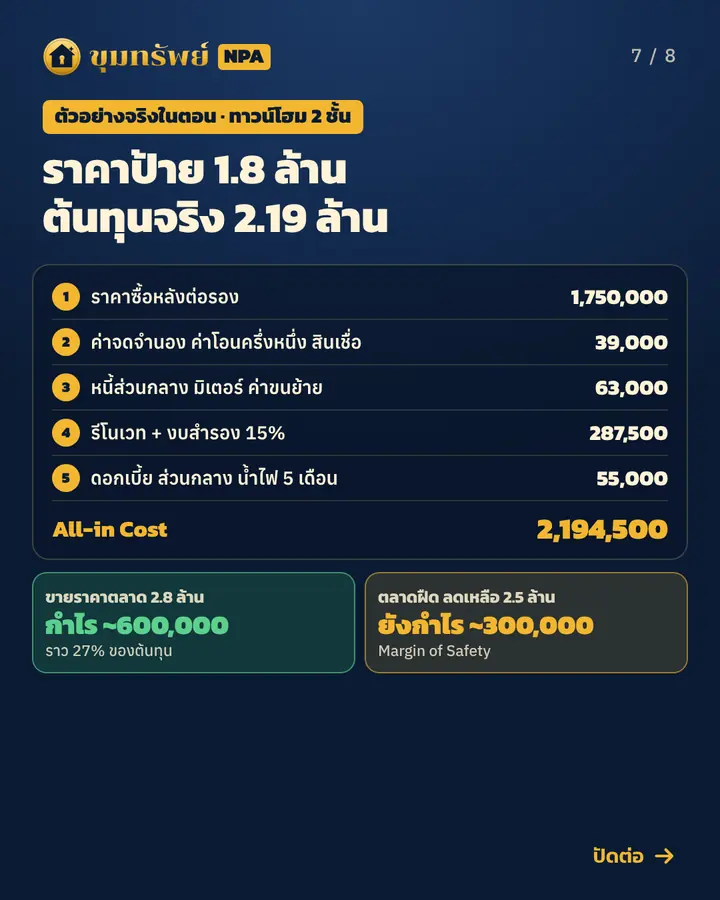
อย่าง ในตอน:ทาวน์โฮม ราคาป้าย 1.8 ล้านทาวน์โฮม 2 ชั้นในปริมณฑล บ้านรีโนเวท สวยในซอยขาย 2.8 ล้าน ราคาป้าย 1.8 ล้าน ดูถูกกว่าตลาด 1 ล้าน - 7:00
รวม 5 ก้อน: All-in Cost 2.19 ล้าน
1,750,000 + 39,000 + 63,000 + 287,500 + 55,000 = 2,194,500 บาท หรือราว 2.2 ล้าน
- 7:22
Margin of Safety: กำไรตัว
อย่าง ราว 600,000 บาท2.8 ล้าน − 2.2 ล้าน = กำไรราว 600,000 บาท ก่อนหักค่าใช้จ่ายตอนขาย หรือ 27% ของต้นทุน ถ้าตลาดฝืดลดเหลือ 2.5 ล้าน ยังเหลือราว 300,000 บาท
- 8:17
สรุป: เคารพคณิตศาสตร์
มืออาชีพไม่วางมัดจำจนกว่าจะบวกครบ 5 เสาหลัก เกณฑ์ในตอนคือถ้ากำไรเหลือน้อยกว่า 15% ให้ปล่อยผ่าน
- 8:59
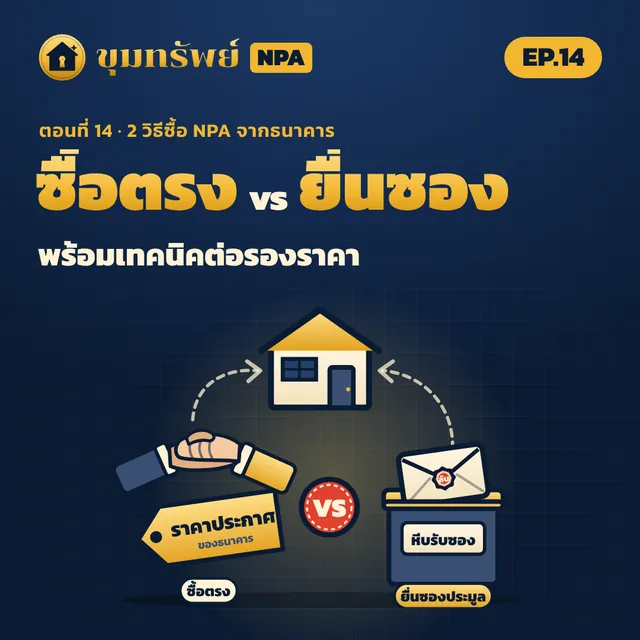
ตอนหน้า EP.14: ซื้อตรง vs ยื่นซองประมูล
เจาะลึกขั้นตอนยื่นซื้อ ทำ
อย่าง ไรให้ได้ของดีในราคาที่ถูกที่สุด
สูตร All-in Cost 5 เสาหลัก (สรุปจากในตอน)
- ต้นทุนการได้มาของทรัพย์: ราคาซื้อตามสัญญา และเงินมัดจำ
- ค่าธรรมเนียมและภาษีวันโอน: ค่าโอน ค่าจดจำนอง ค่าประเมินและค่าธรรมเนียมสินเชื่อ
- หนี้ค้างและค่าจัดการสิทธิ์: หนี้ส่วนกลาง มิเตอร์น้ำไฟใหม่ งบค่าขนย้าย
- งบ
รีโนเวท + งบสำรองฉุกเฉินอีก 15–20% - ดอกเบี้ยระหว่างถือครอง + ส่วนกลาง น้ำ ไฟ ระหว่างรอขาย
- แล้วเทียบกับราคาตลาด ถ้ากำไรเหลือน้อยกว่า 15% ให้ปล่อยผ่าน
นักลงทุนมืออาชีพไม่ได้เก่งกว่ามือใหม่เพราะเขามีดวงดี แต่เขาเก่งกว่าเพราะเขาเคารพคณิตศาสตร์
จาก EP.13
สรุปเป็นภาพ 8 สไลด์
ปัดดูได้เลย ทุกภาพสรุปประเด็นสำคัญของตอนนี้
ข้อมูลที่ควรรู้เพิ่ม
ข้อมูล ณ 4 พ.ย. 2569 มาตรการลดค่าโอนและค่าจดจำนองเหลือ
- ค่าโอน 2% ของราคาประเมินและค่าจดจำนอง 1% ของวงเงินกู้เป็นอัตราปกติ ตอนนี้มีมาตรการลดเหลือ
อย่าง ละ 0.01% ถึง 30 มิ.ย. 2570 ถ้าเข้าเงื่อนไข - ตัว
อย่าง คิดค่าโอนจากราคาซื้อ ไม่ใช่ราคาประเมิน และกำไรในตัวอย่าง ยังไม่หักค่าใช้จ่ายตอนขาย เช่น ภาษีธุรกิจเฉพาะ 3.3% เมื่อขายภายใน 5 ปี (ยกเว้นมีชื่อในทะเบียนบ้านเกิน 1 ปี) ภาษีหัก ณ ที่จ่าย และค่านายหน้า - ตัวเลขงบสำรอง ระยะเวลาถือครอง และเกณฑ์กำไร 15% เป็นการประเมินของผู้
ดำเนินรายการ
เนื้อหาเพื่อการศึกษา ไม่ใช่คำแนะนำการลงทุนหรือคำปรึกษาทางภาษีและกฎหมาย ตัวเลขในตอนเป็นตัว