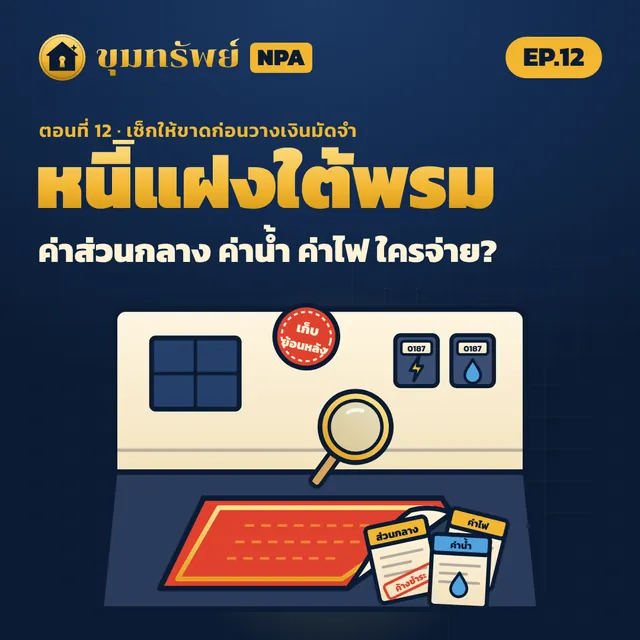
ได้บ้านมาแล้วยังไม่จบ ใต้พรมอาจมีหนี้ที่มองไม่เห็นซ่อนอยู่ ค่าส่วนกลางค้างหลายปีทำให้นิติบุคคลไม่ออกใบปลอดหนี้ จนโอนห้องชุดไม่ได้ EP.12 อธิบายว่ายอดหนี้ส่วนกลางมี
ในตอนนี้
- 0:00
หนี้ส่วนกลาง 280,000 บาท ก่อนวันโอน
เรื่องสมมุติ: เจรจาซื้อห้องจากธนาคาร 1.5 ล้านบาท กู้ผ่านแล้ว วันก่อนโอนผู้จัดการนิติบุคคลยื่นยอดค่าส่วนกลางค้าง 6 ปี รวมเงินต้น เบี้ยปรับ ค่าทนาย 280,000 บาท และจะไม่ออกใบปลอดหนี้จนกว่าจะจ่ายครบ
- 1:15
ใบปลอดหนี้: กุญแจโอน
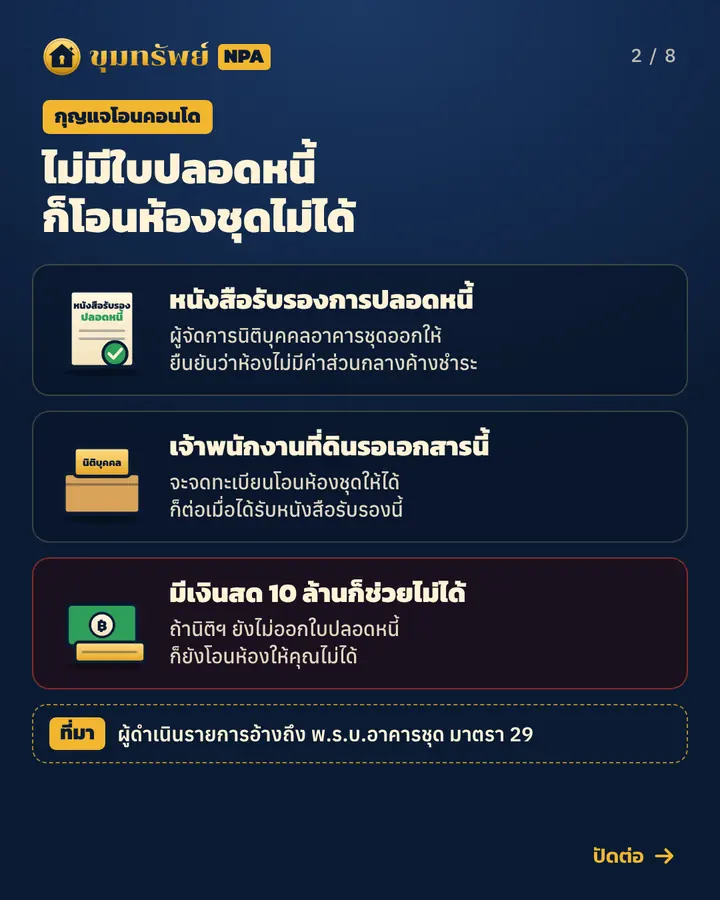
คอนโด พ.ร.บ.อาคารชุด มาตรา 29: เจ้าพนักงานที่ดินจะจดทะเบียนโอนห้องชุดได้ต่อเมื่อได้รับหนังสือรับรองการปลอดหนี้จากผู้จัดการนิติบุคคล ต่อให้มีเงินสด 10 ล้านก็โอนไม่ได้
- 1:59
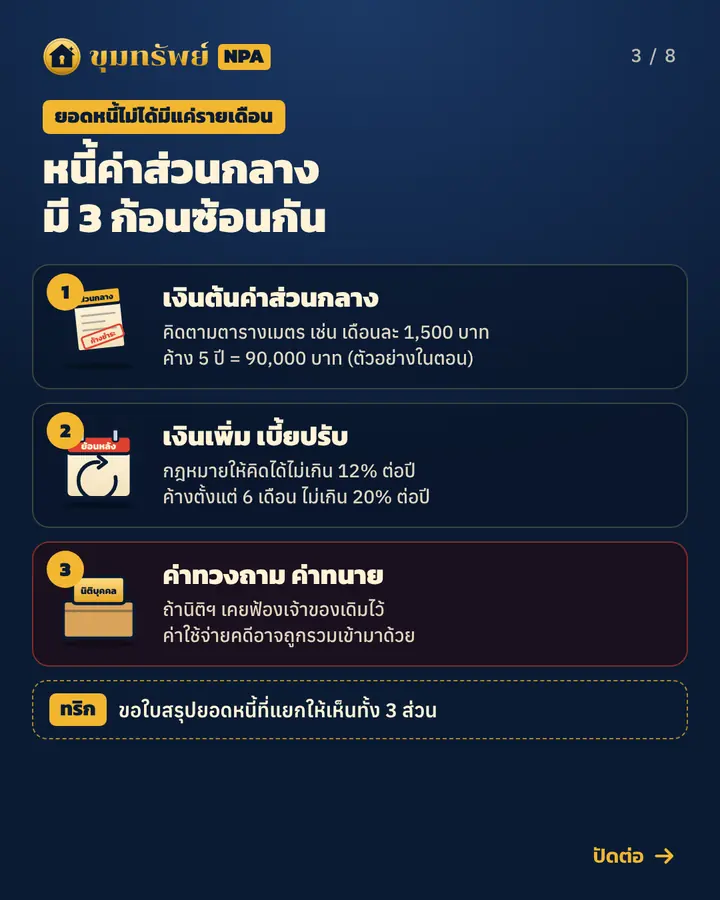
ยอดหนี้ 3 ส่วน: เงินต้น เงินเพิ่ม ค่าทนาย
เงินต้นคิดตามตารางเมตร (ตัว
อย่าง 1,500 บาท/เดือน ค้าง 5 ปี = 90,000 บาท) + เงินเพิ่มและเบี้ยปรับ (ในตอนว่าสูงถึง 10–20% ต่อปี) + ค่าทวงถามและค่าทนายถ้าเคยฟ้อง - 2:45
ซื้อจากกรมบังคับคดี vs ซื้อจากธนาคาร
ที่มาของทรัพย์ต่างกัน กฎหมายและเงื่อนไขเรื่องใครจ่ายก็ต่างกัน
อย่าง สิ้นเชิง - 3:01
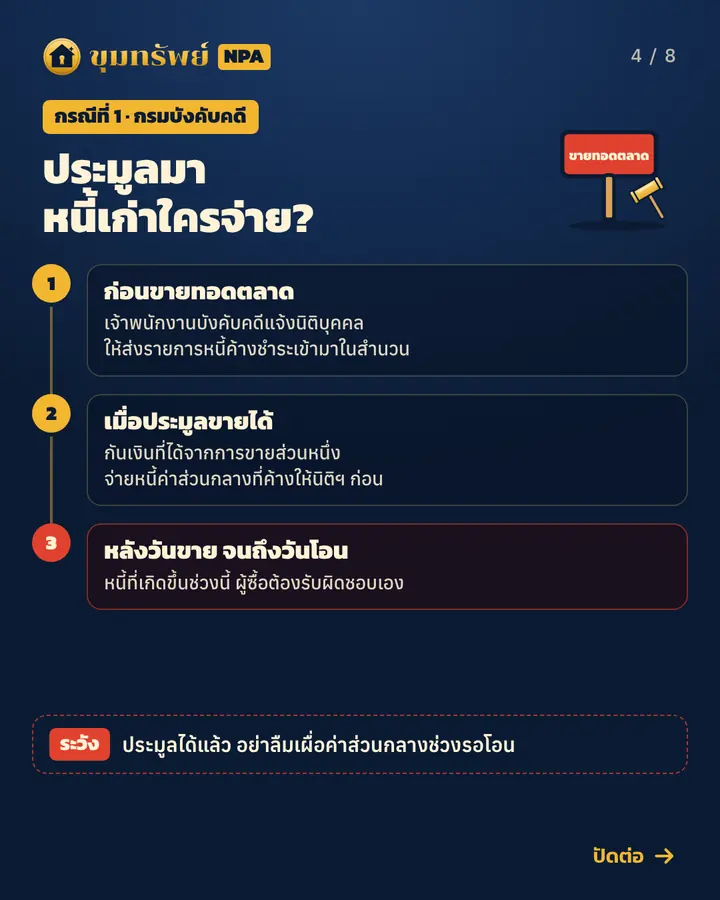
กรณีที่ 1: ประมูลจากกรมบังคับคดี
ก่อนขาย เจ้าพนักงานแจ้งนิติบุคคลให้ส่งยอดหนี้ เมื่อขายได้กันเงินจ่ายหนี้ส่วนกลางให้ก่อน แต่หนี้หลังวันขายจนถึงวันโอน ผู้ซื้อจ่ายเอง
- 3:53
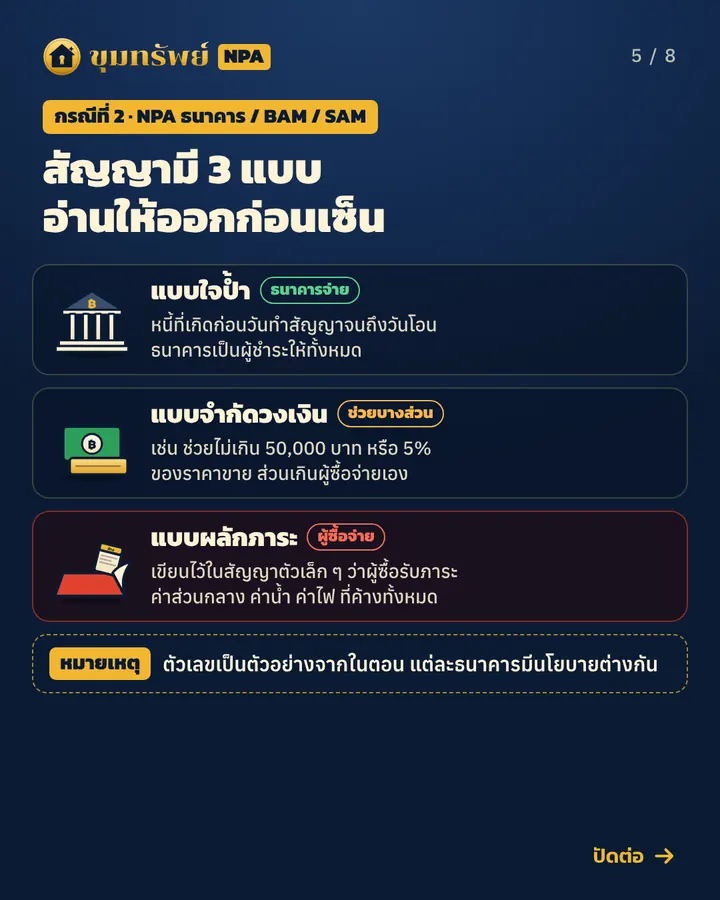
กรณีที่ 2: NPA ธนาคาร สัญญา 3 แบบ
ไม่มีใครกันเงินให้ ขึ้นกับสัญญาจะซื้อจะขาย: แบบใจป้ำ (ธนาคารจ่ายทั้งหมด) · แบบจำกัดวงเงิน (เช่น ไม่เกิน 50,000 บาท หรือ 5% ของราคาขาย) · แบบผลักภาระ (ผู้ซื้อรับทั้งหมด แม้ยอดถึง 300,000 บาท)
- 5:16
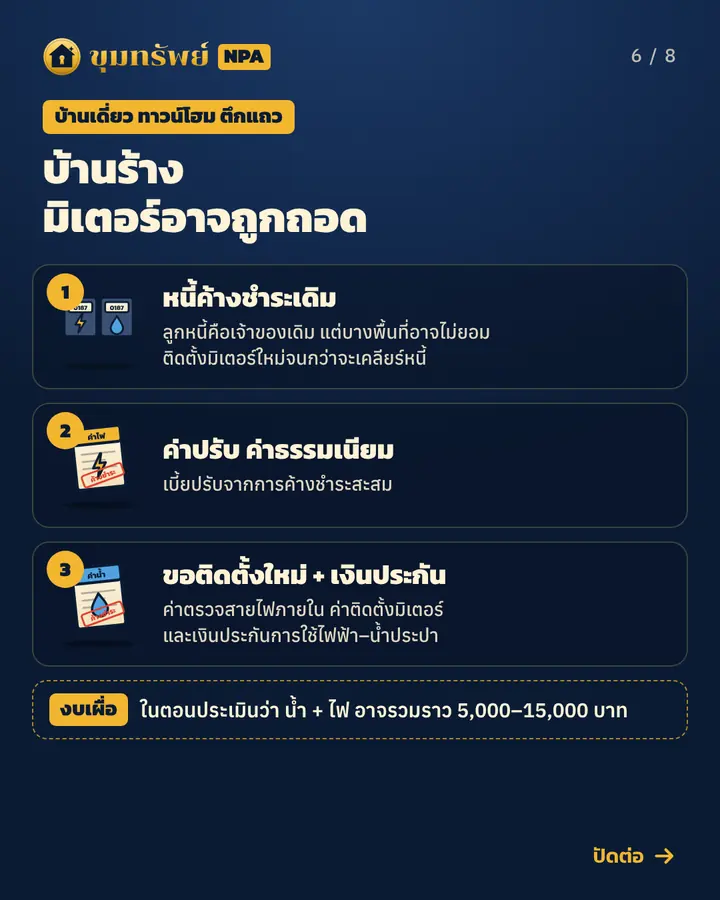
หนี้มิเตอร์น้ำและมิเตอร์ไฟ
บ้านร้างถูกตัดและถอดมิเตอร์ บางพื้นที่อาจไม่ติดตั้งใหม่จนกว่าจะเคลียร์หนี้ของบ้านเลขที่นั้น มีค่าปรับ ค่าตรวจสายไฟ ค่าติดตั้ง และเงินประกัน ในตอนประเมินรวมน้ำและไฟราว 5,000–15,000 บาท
- 6:40
วิธีป้องกันตัว:
เช็ก หนี้ก่อนวางมัดจำ3 ขั้นตอนที่ต้องทำเป็นกิจวัตรก่อนจรดปากกาเซ็นสัญญากับธนาคาร
- 6:56
ขั้นที่ 1: ขอยอดหนี้จากนิติบุคคล
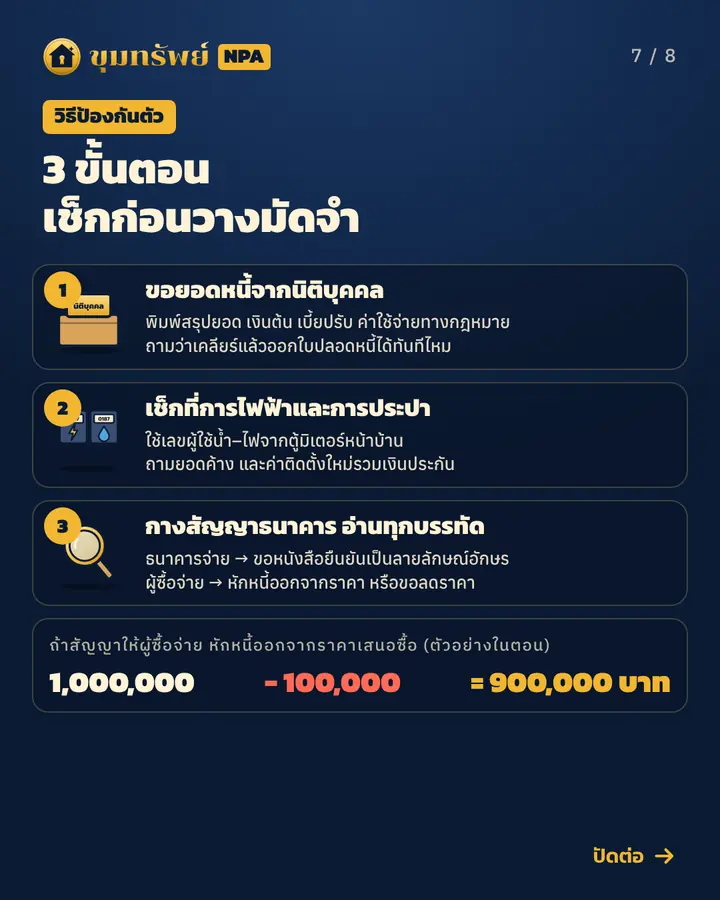
เอาเลขห้องหรือบ้านเลขที่และสำเนาประกาศขายไปขอเอกสารสรุปยอดหนี้ ทั้งเงินต้น เบี้ยปรับ ค่าใช้จ่ายทางกฎหมาย และถามว่าเคลียร์แล้วออกใบปลอดหนี้ได้ทันทีไหม
- 7:40
ขั้นที่ 2:
เช็ก ที่การไฟฟ้าและประปาใช้เลขผู้ใช้น้ำไฟจากตู้มิเตอร์ หรือสำเนาทะเบียนบ้านกับสัญญาจะซื้อจะขาย ถามยอดค้างและค่าติดตั้งใหม่รวมเงินประกัน
- 8:06
ขั้นที่ 3: กางสัญญา หักหนี้ออกจากราคา
ธนาคารจ่าย ขอหนังสือยืนยันเป็นลายลักษณ์อักษร · ผู้ซื้อจ่าย หักหนี้ออกจากงบ เช่น ตั้งใจซื้อ 1 ล้าน หนี้ 1 แสน เสนอ 900,000 บาท หรือขอลดราคา
- 8:48
สรุป: ตัวเลขที่มองไม่เห็น
ตัวเลขที่มองไม่เห็นมักทำร้ายได้รุนแรงที่สุด สละเวลา 1 วัน
เช็ก หนี้ ช่วยปกป้องกำไรและทำให้วันโอนราบรื่น - 9:10
ตอนหน้า EP.13: ต้นทุนรวม All-in Cost
นำค่าใช้จ่ายทุกเม็ดมาประกอบเป็นสูตรคำนวณต้นทุนรวมที่แท้จริง คิด
อย่าง ไรไม่ให้ขาดทุนตั้งแต่ซื้อ
3 ขั้นตอนเช็ก หนี้ก่อนวางเงินมัดจำ (สรุปจากในตอน)
- ขอยอดหนี้จากนิติบุคคล: เอาเลขห้องหรือบ้านเลขที่และสำเนาประกาศขายไปขอเอกสารสรุปยอด แยกเงินต้น เบี้ยปรับ ค่าใช้จ่ายทางกฎหมาย แล้วถามว่าเคลียร์แล้วออกใบปลอดหนี้ได้ทันทีไหม
เช็ก ที่การไฟฟ้าและการประปา: ใช้เลขผู้ใช้น้ำไฟจากตู้มิเตอร์หน้าบ้าน ถามยอดค้าง และค่าติดตั้งมิเตอร์ใหม่รวมเงินประกัน- กางสัญญาจะซื้อจะขายของธนาคาร: ถ้าธนาคารจ่าย ขอหนังสือยืนยันเป็นลายลักษณ์อักษร ถ้าผู้ซื้อจ่าย หักหนี้ออกจากราคาที่จะเสนอซื้อ หรือขอลดราคา
ตัวเลขที่คุณมองไม่เห็น มักจะเป็นตัวเลขที่ทำร้ายคุณได้รุนแรงที่สุด
จาก EP.12
สรุปเป็นภาพ 8 สไลด์
ปัดดูได้เลย ทุกภาพสรุปประเด็นสำคัญของตอนนี้
ข้อมูลที่ควรรู้เพิ่ม
คอนโด : ขอใบปลอดหนี้จากผู้จัดการนิติบุคคลได้ และผู้จัดการต้องออกให้ภายใน 15 วัน (พ.ร.บ.อาคารชุด มาตรา 29) เงินเพิ่มไม่เกิน 12% ต่อปีแบบไม่ทบต้น ถ้าค้างตั้งแต่ 6 เดือนไม่เกิน 20% (มาตรา 18/1)- หมู่บ้านจัดสรร: ค้าง 3 เดือนอาจถูกระงับบริการ ค้าง 6 เดือนอาจถูกระงับการจดทะเบียน (พ.ร.บ.การจัดสรรที่ดิน มาตรา 50)
- ทรัพย์จากการขายทอดตลาด: หลักอยู่ใน ป.วิ.พ. มาตรา 335 ซึ่งให้กันเงินจ่ายหนี้ค่าส่วนกลางถึงวันขาย ก่อนผู้รับจำนอง
- เรื่องหนี้ 280,000 บาทในตอนเป็นสถานการณ์สมมุติ ตัวเลขอื่นเป็นตัว
อย่าง ของผู้ดำเนินรายการ
เนื้อหาเพื่อการศึกษา ไม่ใช่คำแนะนำการลงทุนหรือคำปรึกษาทางกฎหมาย เรื่องเปิดตอน (หนี้ 280,000 บาท) เป็นสถานการณ์สมมุติ ตัวเลขค่าส่วนกลาง วงเงินที่ธนาคารช่วย และค่าติดตั้งมิเตอร์เป็นตัว