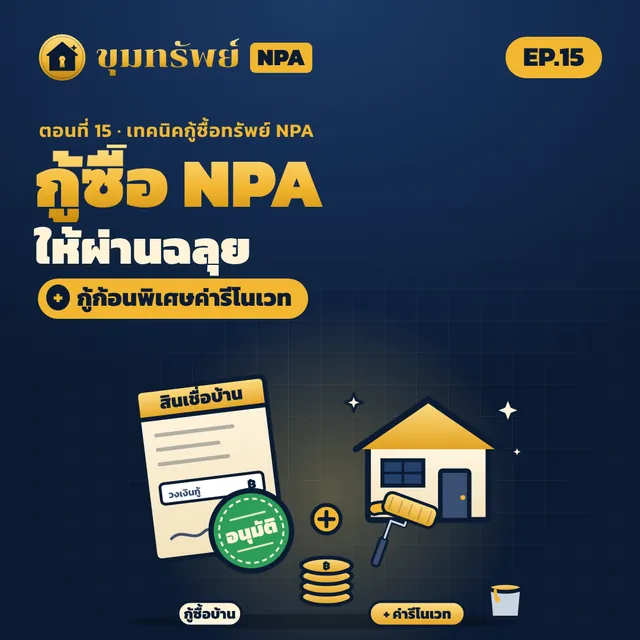
ได้บ้าน NPA ราคาดีมาแล้ว ด่านต่อไปคือการขอสินเชื่อ ซื้อบ้านของธนาคารไม่ได้แปลว่าธนาคารจะปล่อยกู้ให้อัตโนมัติ เพราะฝ่ายขายกับฝ่ายสินเชื่อเป็นคนละฝ่าย EP.15 เปิดแต้มต่อ 3 ข้อของสินเชื่อ NPA วิธียื่นกู้ 2–3 แห่งแล้วเทียบข้อเสนอ เทคนิคขอสินเชื่อตกแต่ง (Top-up) มาเป็นค่า
ในตอนนี้
- 0:00
กู้ซื้อ NPA ไม่ได้ผ่านอัตโนมัติ
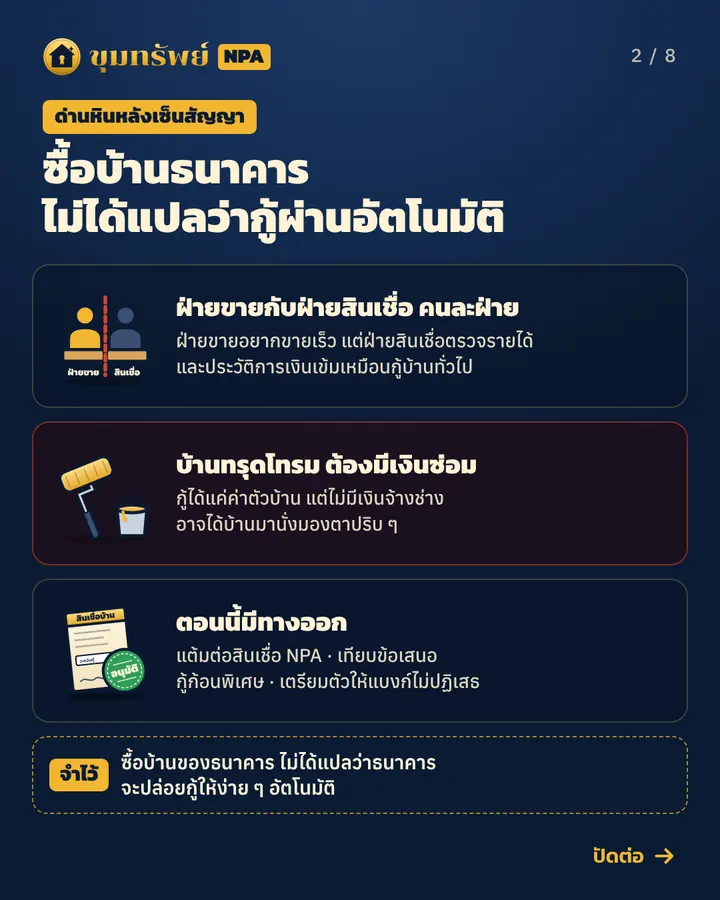
ซื้อบ้านของธนาคารไม่ได้แปลว่ากู้ผ่านง่าย ฝ่ายขายกับฝ่ายสินเชื่อคนละฝ่าย ฝ่ายสินเชื่อตรวจรายได้และประวัติเข้มงวด และบ้านทรุดโทรมยังต้องมีเงินซ่อม
- 1:29
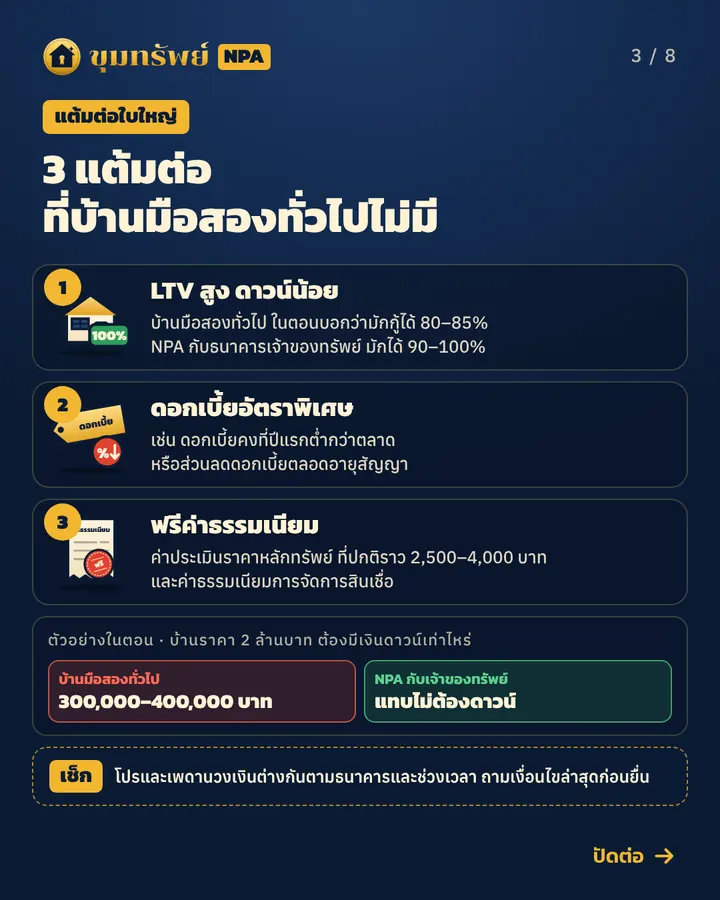
แต้มต่อ 1: LTV สูง ในตอนบอกว่ากู้ได้ 90–100%
บ้านมือสองทั่วไป ในตอนบอกว่ามักกู้ได้ 80–85% ของราคาประเมิน บ้าน 2 ล้านต้องมีดาวน์ 300,000–400,000 บาท แต่ยื่นกับธนาคารเจ้าของทรัพย์มักได้ 90–100% ของราคาซื้อขาย
- 2:27
แต้มต่อ 2–3: โปรดอกเบี้ย ฟรีค่าธรรมเนียม
แคมเปญดอกเบี้ยคงที่ปีแรกหรือส่วนลดตลอดสัญญา และยกเว้นค่าประเมิน (ปกติราว 2,500–4,000 บาท) กับค่าจัดการสินเชื่อ
- 3:05
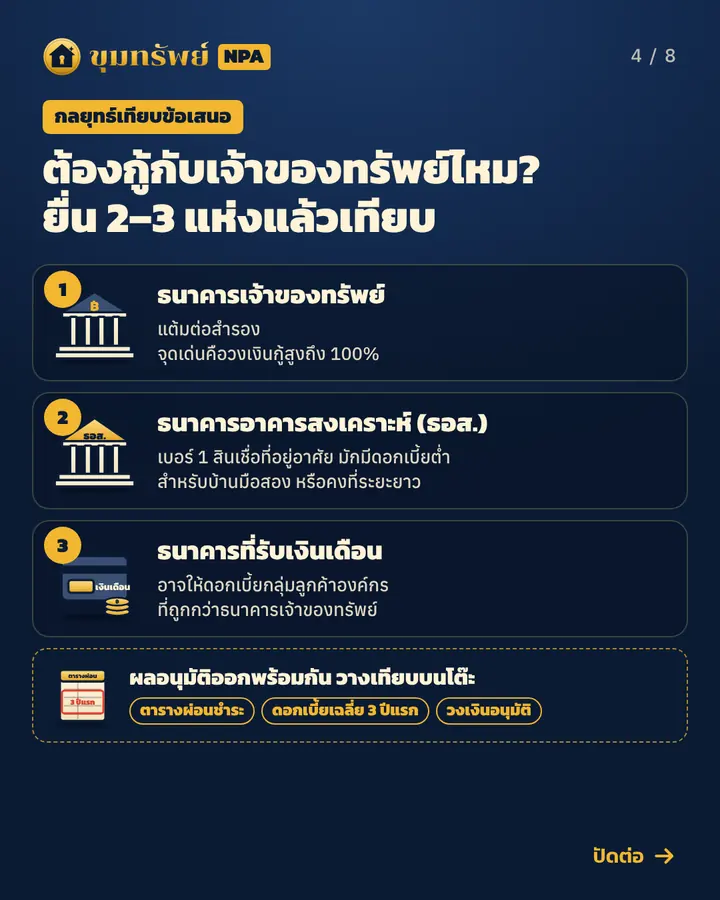
กู้กับเจ้าของทรัพย์ไหม? ยื่น 2–3 แห่ง
ไม่จำเป็น ยื่นพร้อมกันกับธนาคารเจ้าของทรัพย์ ธอส. และธนาคารบัญชีเงินเดือน แล้วเทียบตารางผ่อน ดอกเบี้ยเฉลี่ย 3 ปีแรก และวงเงินอนุมัติ
- 4:21
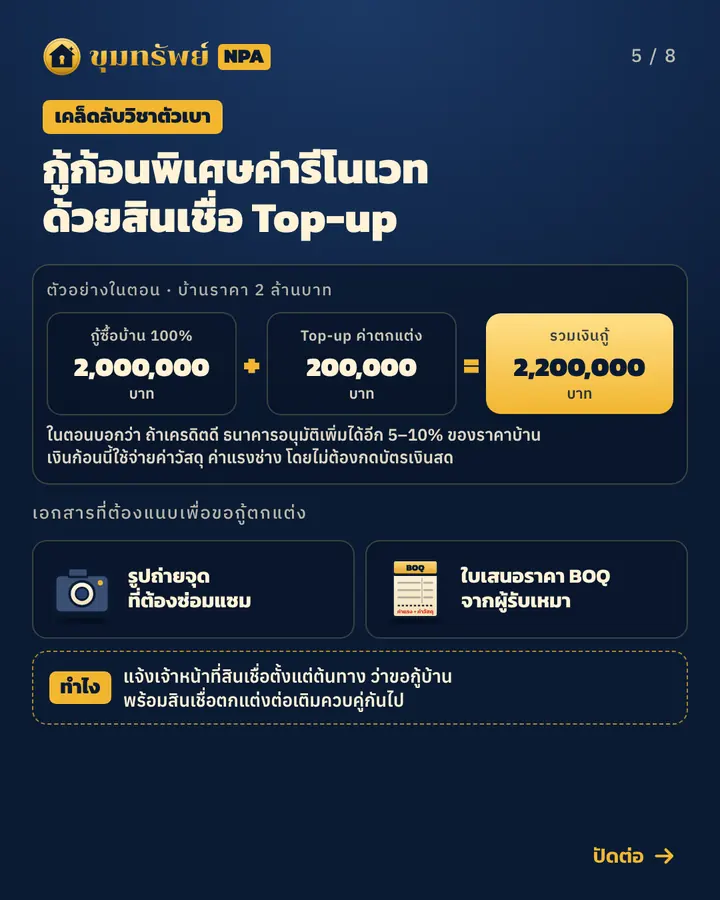
กู้ก้อนพิเศษค่า
รีโนเวท (Top-up)แจ้งตั้งแต่ยื่นกู้ว่าขอสินเชื่อตกแต่งพ่วงด้วย ในตอนบอกว่าเพิ่มได้ 5–10% ของราคาบ้าน ตัว
อย่าง 2 ล้าน + 200,000 บาท แนบรูปถ่ายและใบเสนอราคา BOQ - 6:09
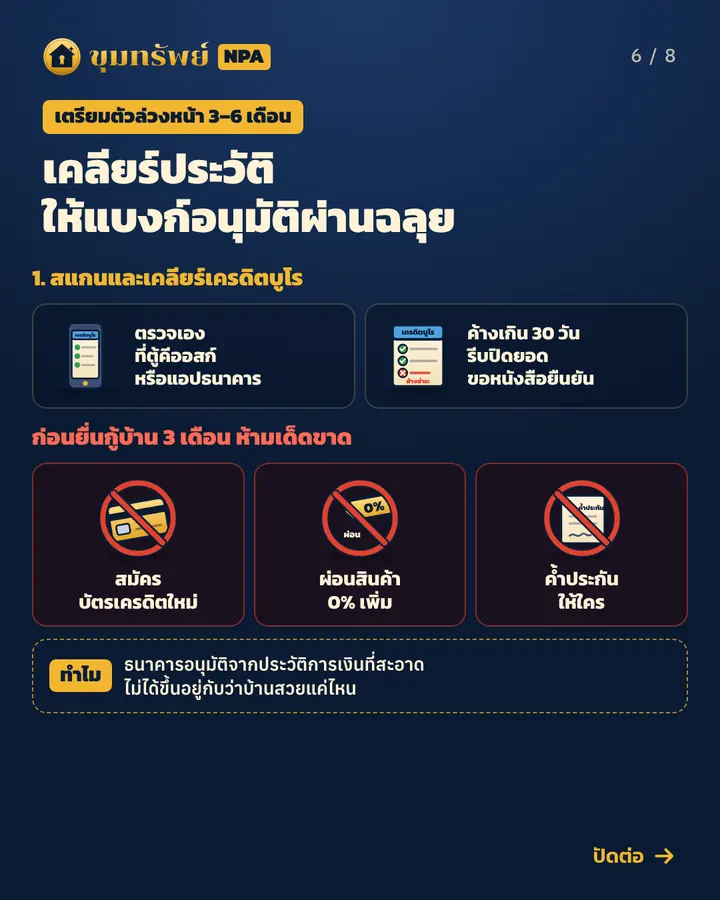
เตรียม ตัว 3–6 เดือน: เคลียร์เครดิตบูโร ตรวจ
เครดิตบูโร ที่ตู้คีออสก์หรือแอปธนาคาร ค้างเกิน 30 วันรีบปิดและขอหนังสือยืนยัน ก่อนยื่น 3 เดือนห้ามสมัครบัตรใหม่ ผ่อน 0% หรือค้ำประกัน - 6:58
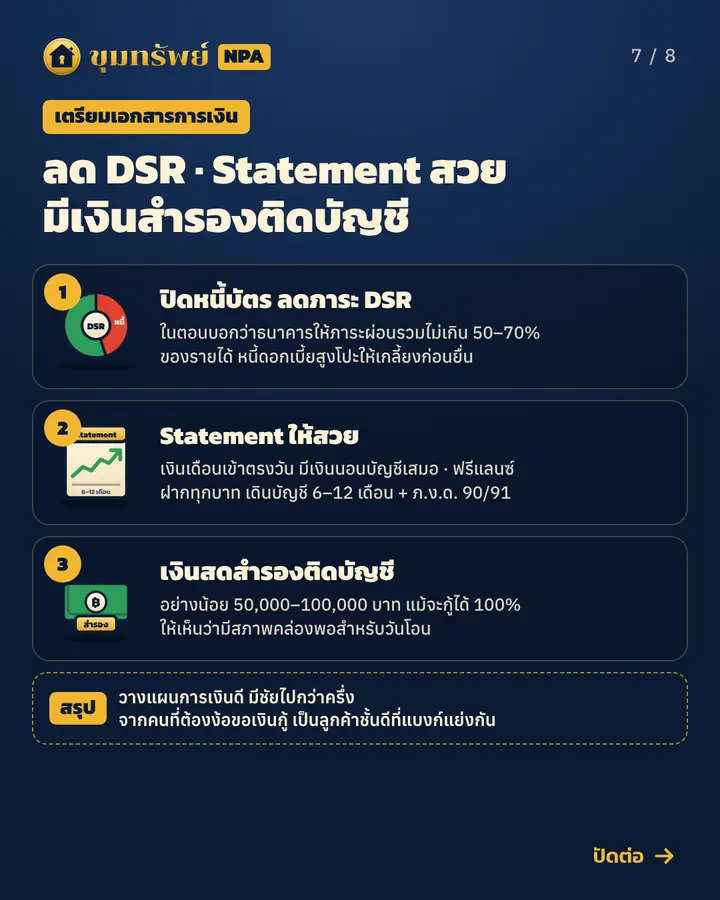
ปิดหนี้บัตรและสินเชื่อบุคคล ลดภาระ DSR
ในตอนบอกว่าธนาคารให้ภาระผ่อนรวมไม่เกิน 50–70% ของรายได้ หนี้บัตรและผ่อนรถจะลดวงเงินกู้ จึงควรโปะหนี้ดอกเบี้ยสูงก่อนยื่น
- 7:38
จัดระเบียบบัญชี ให้ Statement สวย
พนักงานประจำ: เงินเดือนเข้าตรงวัน มีเงินนอนบัญชี · ฟรีแลนซ์: ฝากทุกบาท เดินบัญชี 6–12 เดือน เก็บใบเสร็จ สัญญาจ้าง ภ.ง.ด. 90/91
- 8:15
เงินสดสำรอง 50,000–100,000 บาท
แม้กู้ได้ 100% ก็ควรมีเงินติดบัญชี ให้เห็นว่ามีสภาพคล่องพอสำหรับวันโอน
- 8:38
สรุป: วางแผนการเงินดี มีชัยไปกว่าครึ่ง
การขอสินเชื่อไม่ใช่การเสี่ยงดวง
เตรียม เอกสารและประวัติให้คลีน แล้วธนาคารอาจเสนอเงื่อนไขที่ดีขึ้น - 9:07
ตอนหน้า EP.16: ภาษีและค่าธรรมเนียมวันโอน
วันไปสำนักงานที่ดิน ใครต้องจ่ายภาษีและค่าธรรมเนียม
อะไร บ้าง
สรุปจากในตอน
- แต้มต่อสินเชื่อ NPA: ยื่นกับธนาคารเจ้าของทรัพย์มักได้วงเงินสูง มีโปรดอกเบี้ย และฟรีค่าธรรมเนียมบางรายการ
- ไม่ต้องกู้กับเจ้าของทรัพย์เสมอไป: ยื่น 2–3 แห่ง แล้วเทียบตารางผ่อน ดอกเบี้ยเฉลี่ย 3 ปีแรก และวงเงินอนุมัติ
- ไม่มีเงินซ่อม: แจ้งตั้งแต่ยื่นกู้ว่าขอสินเชื่อตกแต่ง (Top-up) พ่วงไปด้วย แนบรูปถ่ายและใบเสนอราคา BOQ
- ก่อนยื่น 3–6 เดือน: เคลียร์
เครดิตบูโร ปิดหนี้ดอกเบี้ยสูง ทำ Statement ให้สวย และมีเงินสำรองติดบัญชี
การขอสินเชื่อซื้อทรัพย์ NPA ไม่ใช่เรื่องของการเสี่ยงดวง แต่เป็นเรื่องของการวางแผนและ
จาก EP.15เตรียม ความพร้อมทางเอกสาร
สรุปเป็นภาพ 8 สไลด์
ปัดดูได้เลย ทุกภาพสรุปประเด็นสำคัญของตอนนี้
ข้อมูลที่ควรรู้เพิ่ม
- เกณฑ์ LTV ของ ธปท. ให้สัญญาแรกราคาต่ำกว่า 10 ล้านกู้ได้ 100% ของมูลค่าหลักประกัน และบวกสินเชื่อที่เกี่ยวเนื่อง เช่น ค่าตกแต่งซ่อมแซมได้อีกสูงสุด 10% ตรวจเกณฑ์ล่าสุดกับธนาคารก่อนยื่น
- ตัว
อย่าง กู้ 2 ล้าน + 200,000 บาทในตอน ต้องมีราคาประเมินเพียงพอ และเงื่อนไขโปรโมชัน ต่างกันตามธนาคาร - ตัวเลข DSR 50–70% วงเงิน 80–85% และ 90–100% เป็นการประเมินของผู้
ดำเนินรายการ บางธนาคารอาจใช้ DSR ต่ำกว่านี้ - การตรวจ
เครดิตบูโร ด้วยตัวเองไม่มีผลต่อการพิจารณาสินเชื่อ
เนื้อหาเพื่อการศึกษา ไม่ใช่คำแนะนำการลงทุนหรือคำแนะนำทางการเงิน เกณฑ์วงเงินกู้ ดอกเบี้ย ค่าธรรมเนียม และ