เปิดเว็บทรัพย์ NPA แล้วเจอทั้ง
ในตอนนี้
- 0:00
เลือกทรัพย์ให้เหมาะกับหน้าตัก
ซื้อทรัพย์โดยไม่ดูหน้าตัก ทักษะ และประสบการณ์ เหมือนคนหัดขับรถวันแรกที่กระโดดขึ้นรถแข่งฟอร์มูลา 1
- 0:54
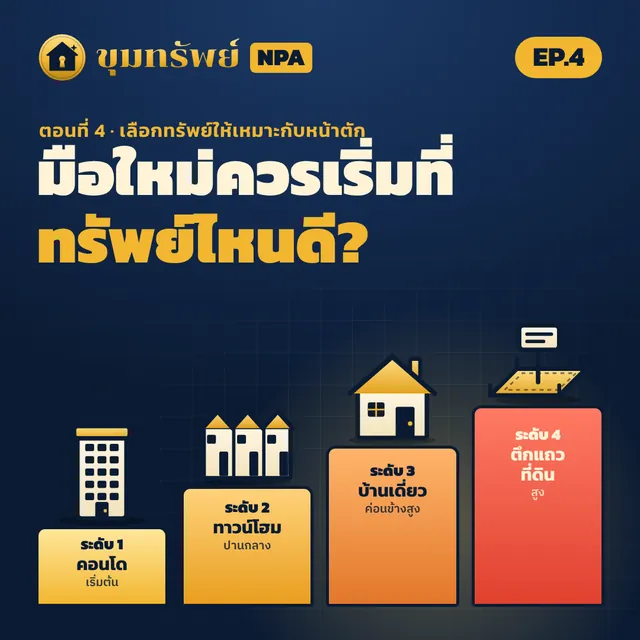
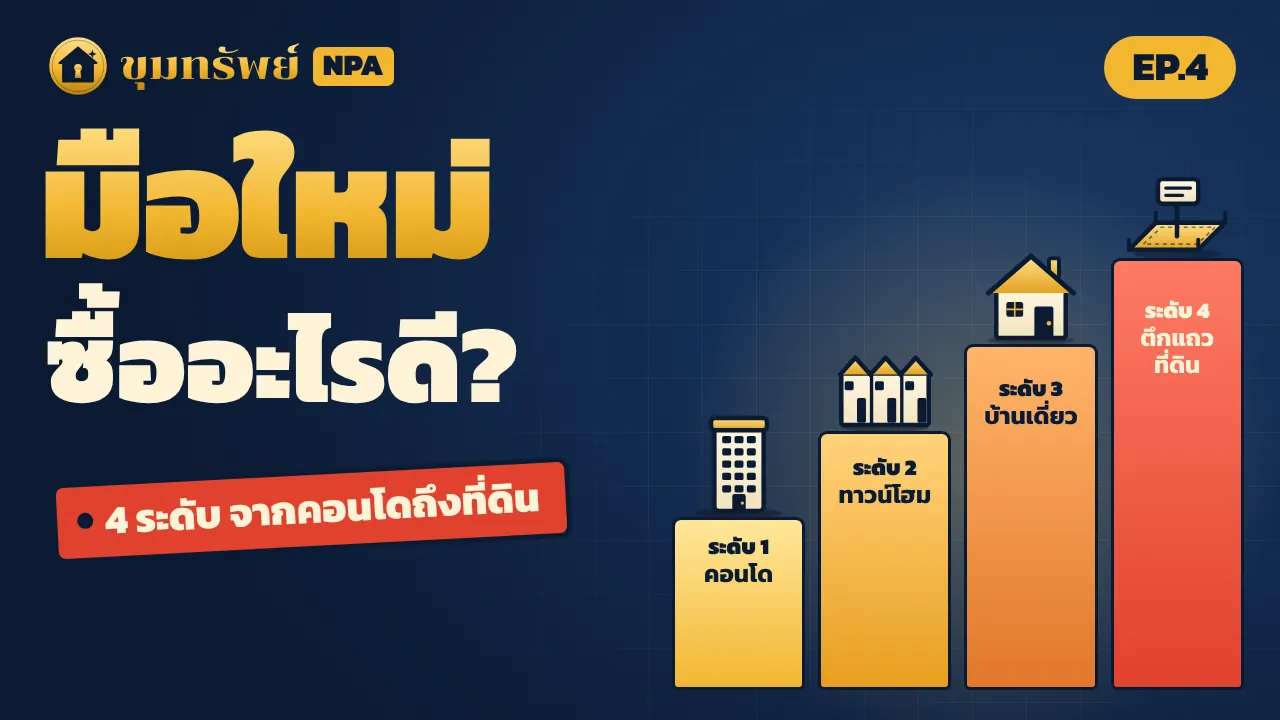
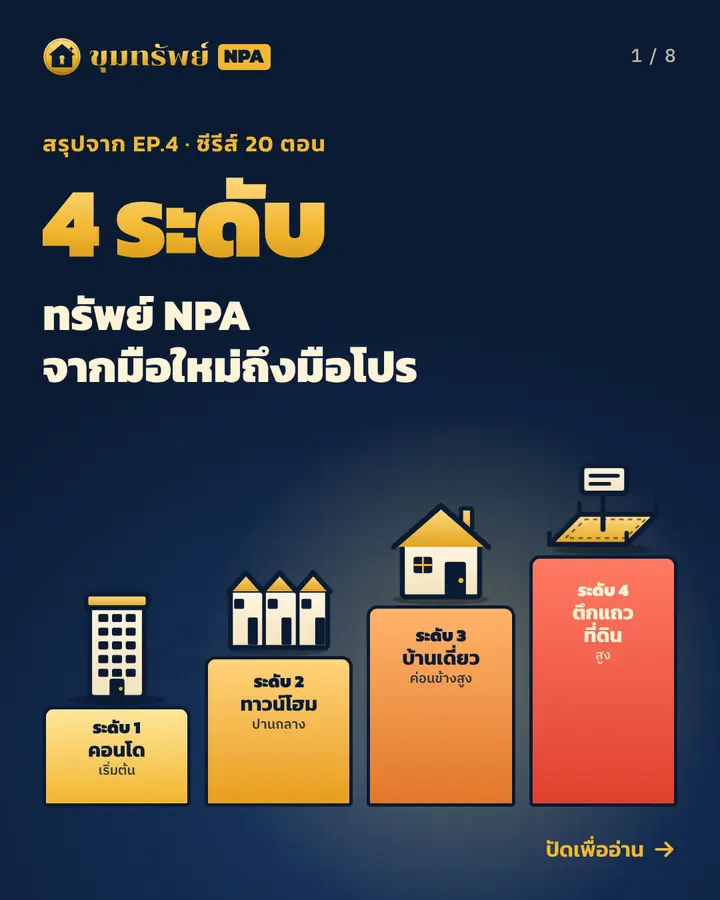
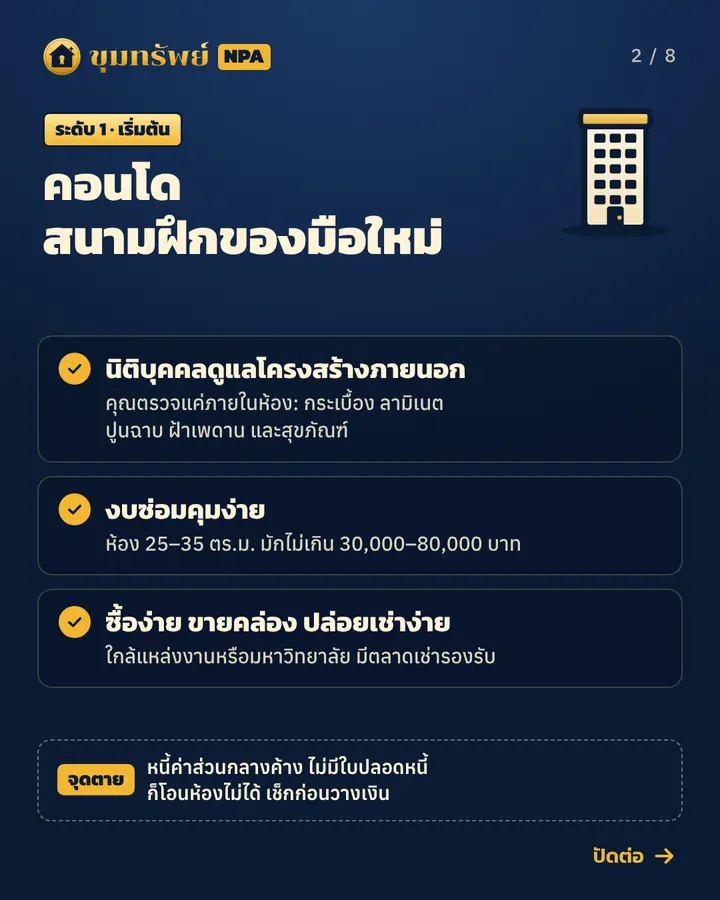
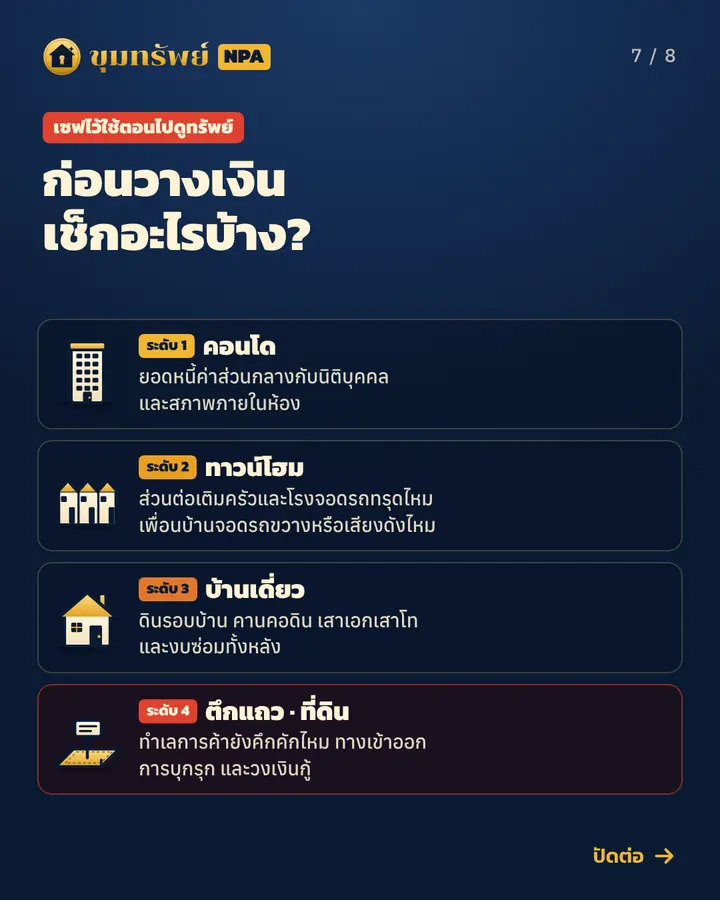
คอนโด : ระดับเริ่มต้นนิติบุคคลดูแลโครงสร้างภายนอก ตรวจแค่ภายในห้อง ซื้อง่าย ขายคล่อง ปล่อยเช่าง่าย จุดตายคือหนี้ค่าส่วนกลางค้าง
- 2:47
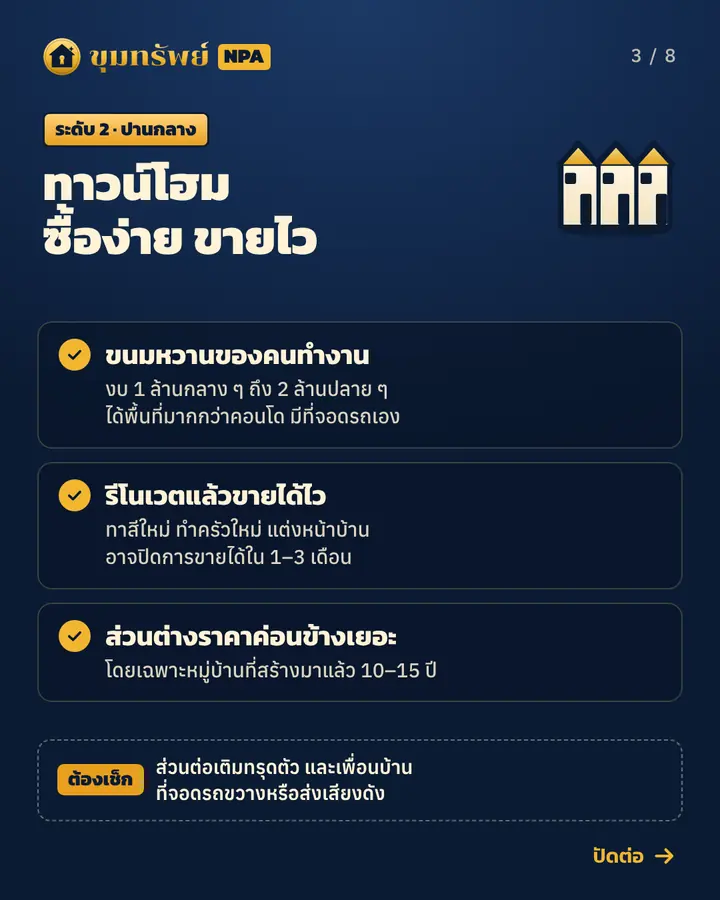
ทาวน์โฮม : ระดับปานกลางตลาดมหาชนงบ 1 ล้านกลาง ๆ ถึง 2 ล้านปลาย ๆ ระวังส่วนต่อเติมทรุดตัวและปัญหาเพื่อนบ้าน
- 4:25
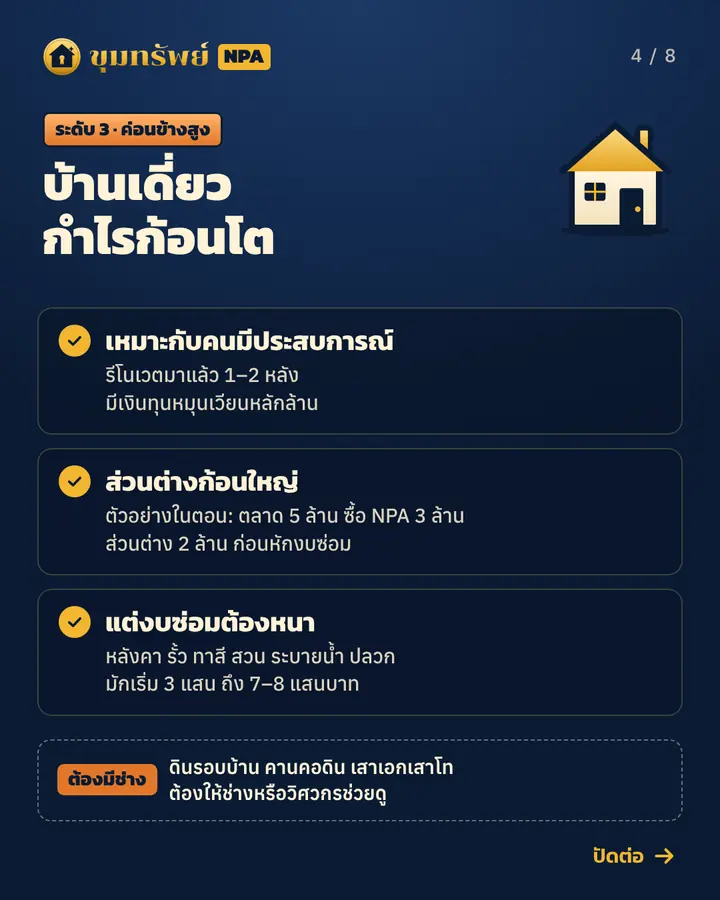
บ้านเดี่ยว: ระดับค่อนข้างสูง
ตลาด 5 ล้าน ซื้อ NPA 3 ล้าน แต่งบซ่อมทั้งหลังมักเริ่ม 3 แสนถึง 7–8 แสน ต้องให้ช่างตรวจโครงสร้าง
- 5:58
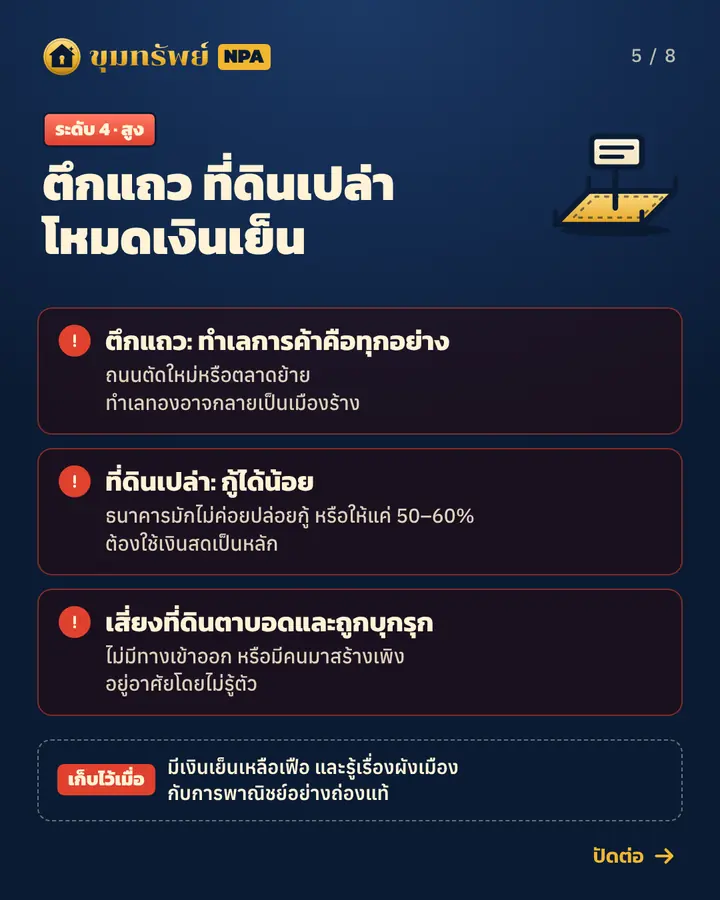
ตึกแถวและที่ดินเปล่า: ระดับสูง
ตึกแถวขึ้นกับทำเลการค้า ที่ดินเปล่ากู้ได้น้อย เสี่ยงที่ดินตาบอดและการบุกรุก
- 7:15
สรุป: เลือกสนามให้เหมาะกับตัวคุณ
แผนที่นำทางตามเงินทุน และตอนหน้า EP.5 คัดกรองทรัพย์จากหน้าจอคอมพิวเตอร์
สรุปสั้น ๆ
คอนโด : นิติบุคคลดูแลโครงสร้างภายนอก ตรวจแค่ภายในห้อง ซื้อง่าย ขายคล่อง ปล่อยเช่าง่าย จุดตายคือหนี้ค่าส่วนกลางค้างทาวน์โฮม : ตลาดคนซื้อกว้างรีโนเวท แล้วขายได้ไว ต้องเช็ก ส่วนต่อเติมทรุดตัวและเพื่อนบ้าน- บ้านเดี่ยว: ส่วนต่างกำไรก้อนโต แต่งบซ่อมสูง และต้องให้ช่างหรือวิศวกรตรวจโครงสร้าง
- ตึกแถวและที่ดินเปล่า: ตึกแถวขึ้นกับทำเลการค้า ที่ดินเปล่ากู้ได้น้อย ต้องใช้เงินสด และเสี่ยงที่ดินตาบอด
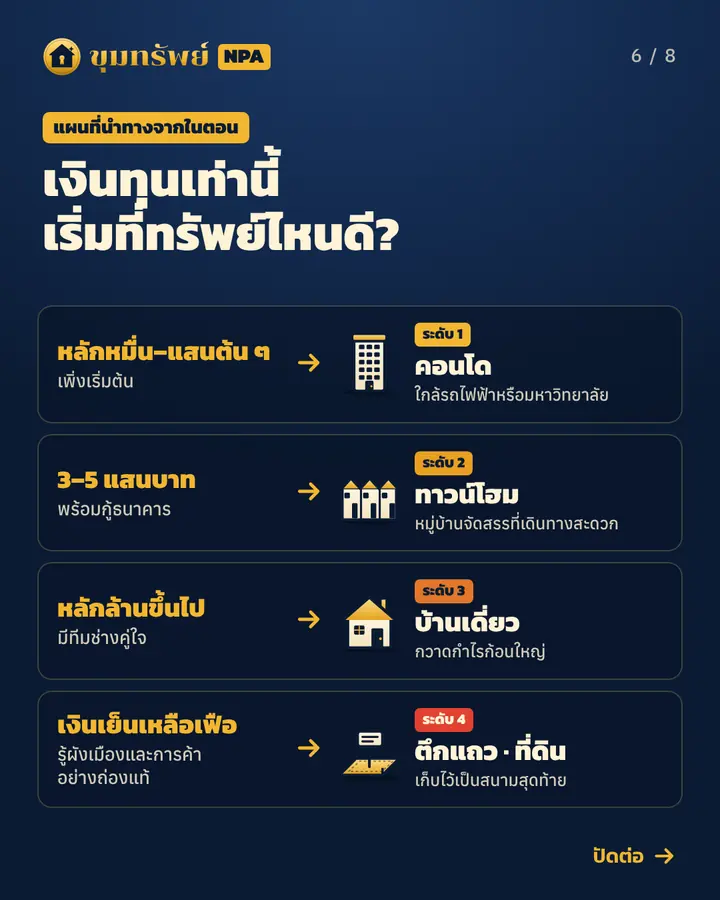
แผนที่นำทางตามเงินทุน
- หลักหมื่นถึงหลักแสนต้น ๆ:
คอนโด ใกล้รถไฟฟ้าหรือมหาวิทยาลัย - 3–5 แสน พร้อมกู้ธนาคาร:
ทาวน์โฮม ในหมู่บ้านที่เดินทางสะดวก - หลักล้านขึ้นไป และมีทีมช่าง: บ้านเดี่ยว
- เงินเย็นเหลือเฟือ และรู้เรื่องผังเมืองกับการค้า: ตึกแถวและที่ดินเปล่า
การกระโดดเข้าไปซื้อทรัพย์โดยไม่ดูหน้าตัก ไม่ดูทักษะ และไม่ดูประสบการณ์ของตัวเอง เปรียบเหมือนคนที่เพิ่งหัดขับรถวันแรก แต่ดันกระโดดขึ้นไปขับรถแข่งฟอร์มูลา 1
จาก EP.4
สรุปเป็นภาพ 8 สไลด์
ปัดดูได้เลย ทุกภาพสรุปประเด็นสำคัญของตอนนี้
ข้อมูลที่ควรรู้เพิ่ม
- งบซ่อม Yield และระยะเวลาขายในตอนเป็นค่าประมาณจากประสบการณ์ของผู้
ดำเนินรายการ ไม่ใช่ผลตอบแทนที่รับประกัน - ที่ดินเปล่าที่ธนาคารมักให้วงเงิน 50–60% เป็นภาพรวม เกณฑ์จริงต่างกันไปตามธนาคารและตัวที่ดิน
- แผนตามเงินทุนเป็นแนวทางทั่วไป เงินทุนที่ใช้ได้จริงขึ้นกับวงเงินกู้ที่ได้รับ
เนื้อหาเพื่อการศึกษา ไม่ใช่คำแนะนำการลงทุนหรือคำปรึกษาทางกฎหมาย ตัวเลขในตอนเป็นตัว