บ้าน NPA
ในตอนนี้
- 0:00
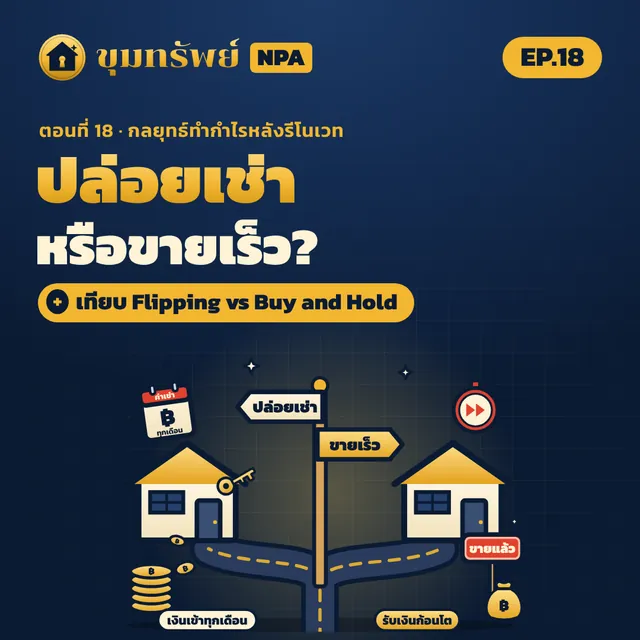
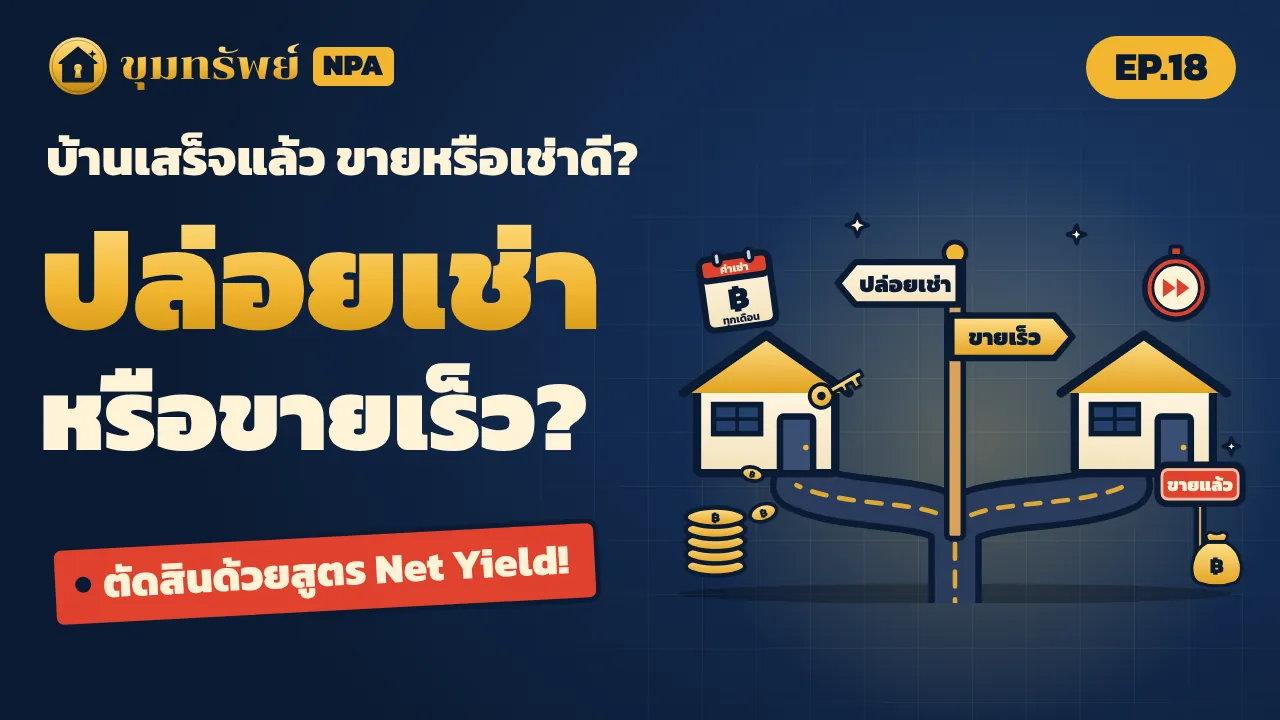
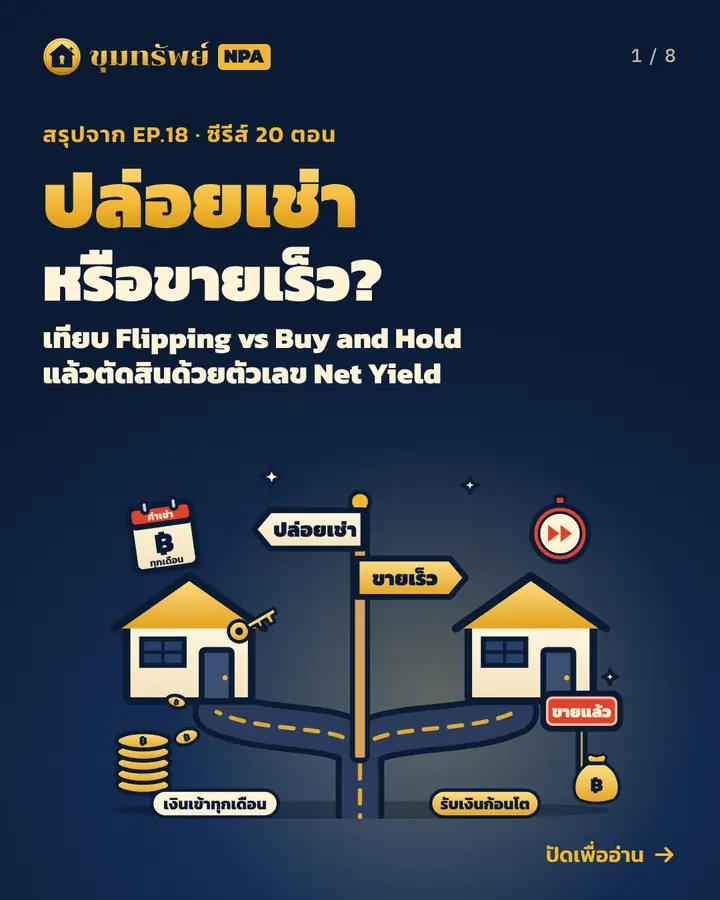
บ้านเสร็จแล้ว: ขายต่อ หรือปล่อยเช่า?
บ้าน NPA ชุบชีวิตเสร็จแล้ว มาถึงทางแยกที่สำคัญที่สุด จะขายต่อทันทีเพื่อรับเงินก้อนโต หรือเก็บไว้ปล่อยเช่าให้เงินสดไหลเข้าทุกเดือน ตอนนี้เทียบสองโมเดลแบบหมัดต่อหมัด
- 1:19
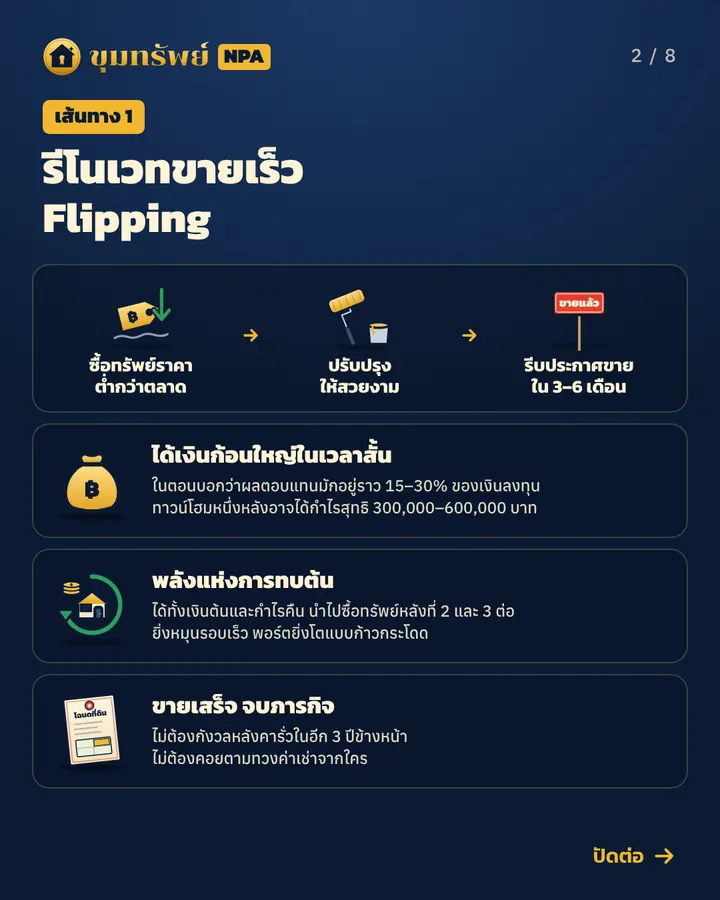
เส้นทาง 1:
รีโนเวท ขายเร็ว Flippingซื้อทรัพย์ต่ำกว่าตลาด ปรับปรุง แล้วขายภายใน 3–6 เดือน ในตอนบอกว่าผลตอบแทนมักอยู่ราว 15–30% ของเงินลงทุน
ทาวน์โฮม หนึ่งหลังอาจได้กำไรสุทธิ 300,000–600,000 บาท ได้เงินต้นกับกำไรคืนไปซื้อหลังต่อไป (พลังทบต้น) และจบภารกิจไม่ต้องดูแลระยะยาว - 2:39
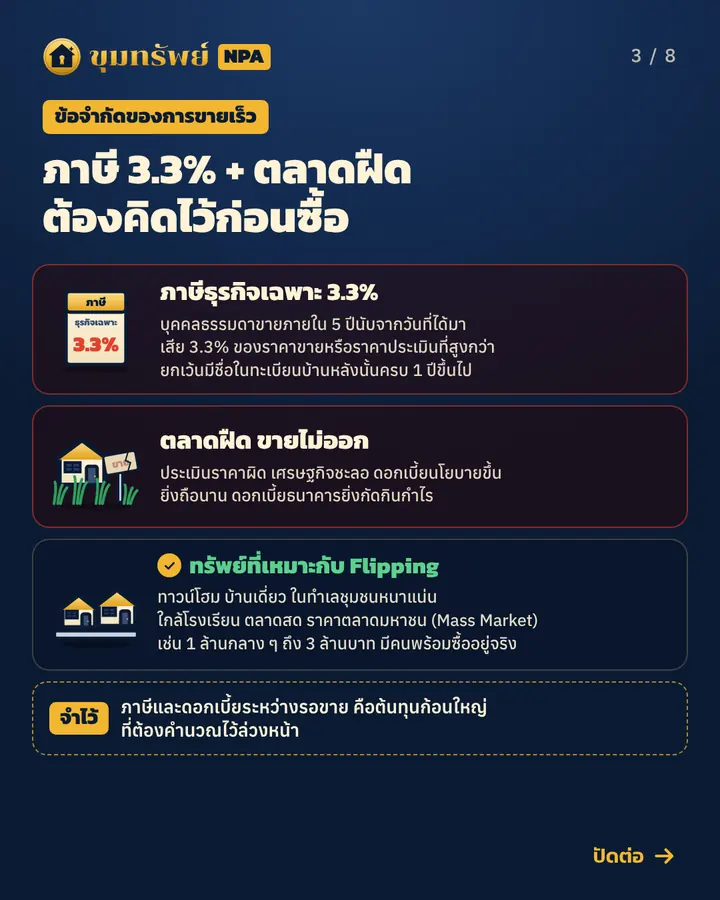
ข้อจำกัด Flipping: ภาษี 3.3% ตลาดฝืด
บุคคลธรรมดาถือไม่ถึง 5 ปีต้องเสียภาษีธุรกิจเฉพาะ 3.3% ในวันโอน และถ้าประเมินราคาผิดหรือเศรษฐกิจชะลอ บ้านอาจขายไม่ออก ดอกเบี้ยธนาคารจะค่อย ๆ กัดกินกำไร
- 3:23
ทรัพย์แบบไหนเหมาะกับ Flipping
ทาวน์โฮม และบ้านเดี่ยวในทำเลชุมชนหนาแน่น ใกล้โรงเรียน ตลาดสด ราคาตลาดมหาชน 1 ล้านกลาง ๆ ถึง 3 ล้านบาท มีคนพร้อมซื้ออยู่จริงตลอด - 3:45
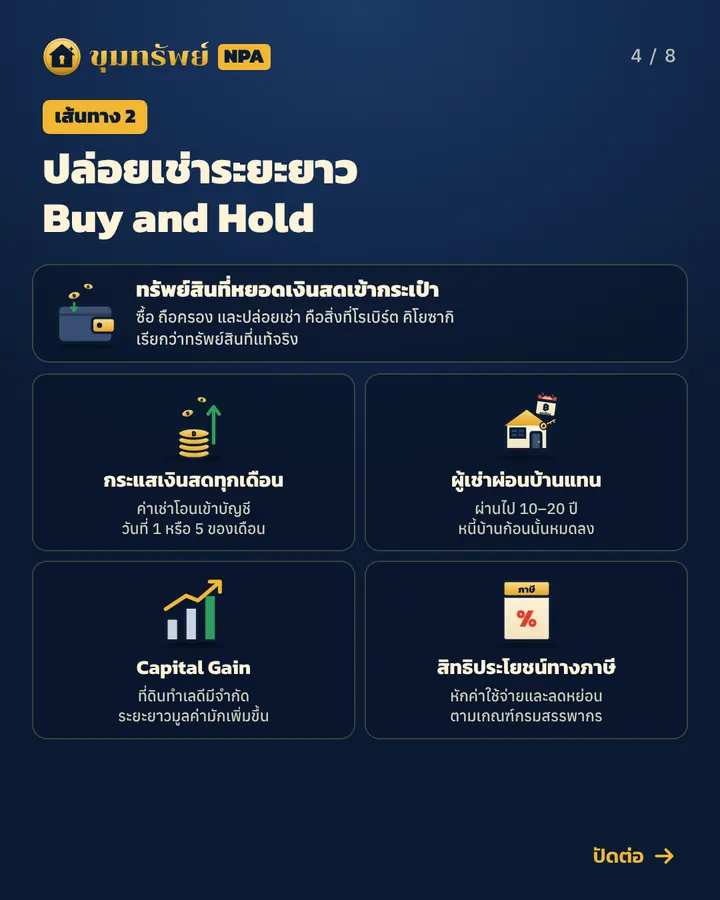
เส้นทาง 2: ปล่อยเช่า Buy and Hold
ทรัพย์สินที่หยอดเงินสดเข้ากระเป๋าตามที่โรเบิร์ต คิโยซากิเรียก ค่าเช่าเข้าทุกเดือน ผู้เช่าช่วยผ่อนบ้านแทนจนหนี้หมดใน 10–20 ปี ระยะยาวมูลค่ามักเพิ่มขึ้น และมีสิทธิประโยชน์ทางภาษีตามเกณฑ์กรมสรรพากร
- 5:16
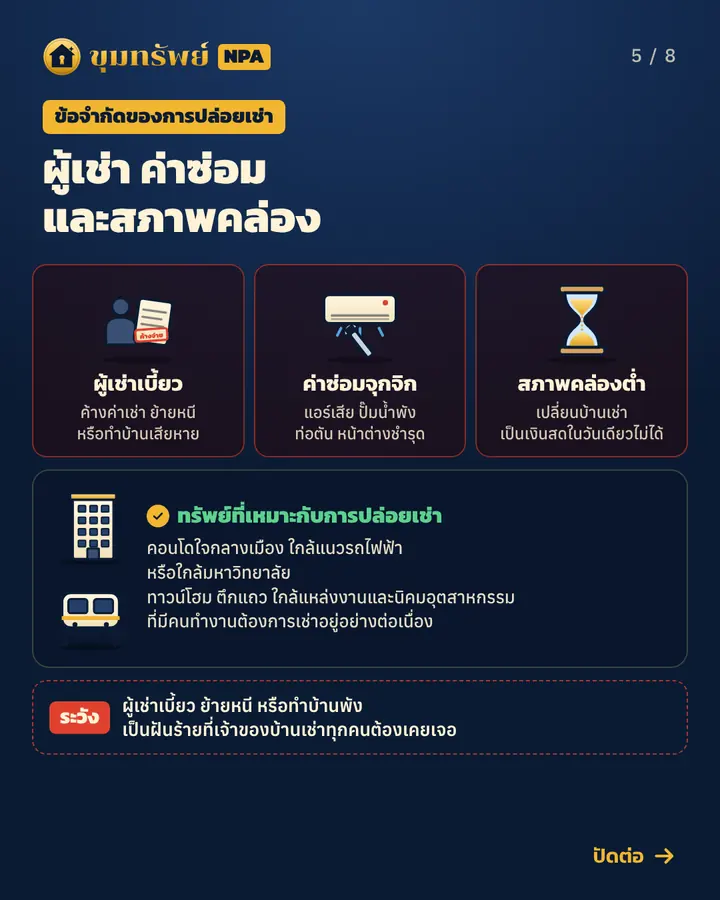
ข้อจำกัด: ผู้เช่า ค่าซ่อม สภาพคล่อง
ผู้เช่าเบี้ยวค่าเช่า ย้ายหนี หรือทำบ้านเสียหาย ค่าซ่อมจุกจิกทั้งแอร์ ปั๊มน้ำ ท่อ หน้าต่าง และเปลี่ยนบ้านเช่าเป็นเงินสดในวันเดียวไม่ได้
- 5:49
ทรัพย์แบบไหนเหมาะกับปล่อยเช่า
คอนโด ใจกลางเมือง ใกล้รถไฟฟ้าหรือมหาวิทยาลัย และทาวน์โฮม หรือตึกแถวใกล้แหล่งงานและนิคมอุตสาหกรรม ที่มีคนทำงานต้องการเช่าต่อเนื่อง - 6:05
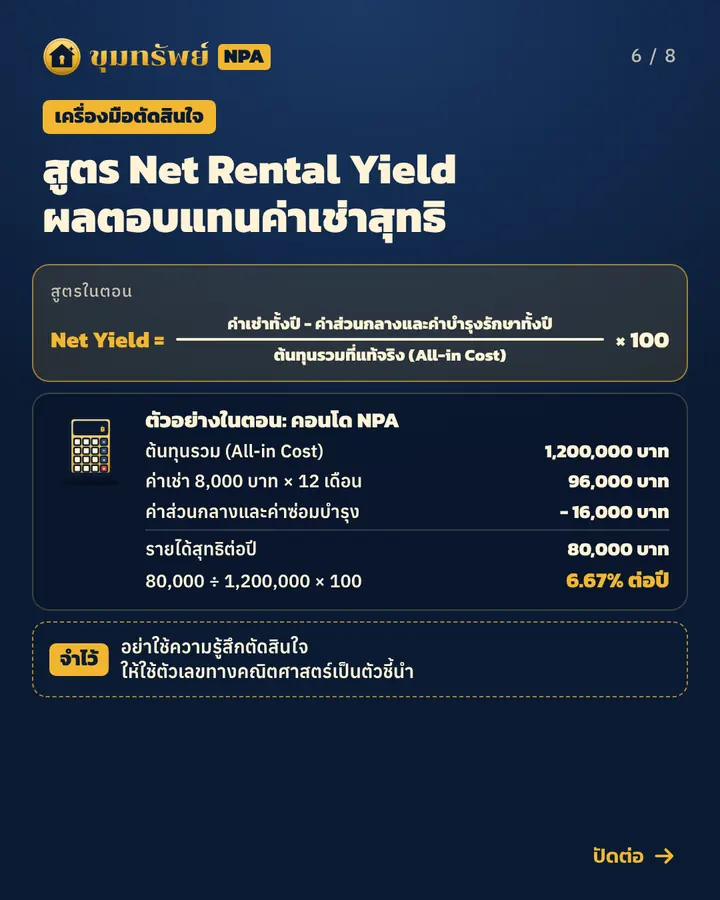
สูตร Net Rental Yield
(ค่าเช่าทั้งปี − ค่าส่วนกลางและค่าบำรุงรักษาทั้งปี) ÷ ต้นทุนรวม All-in Cost × 100 ตัว
อย่าง คอนโด ต้นทุน 1,200,000 บาท ค่าเช่าเดือนละ 8,000 บาท หักค่าใช้จ่าย 16,000 บาท เหลือ 80,000 บาท ได้ 6.67% ต่อปี - 7:09
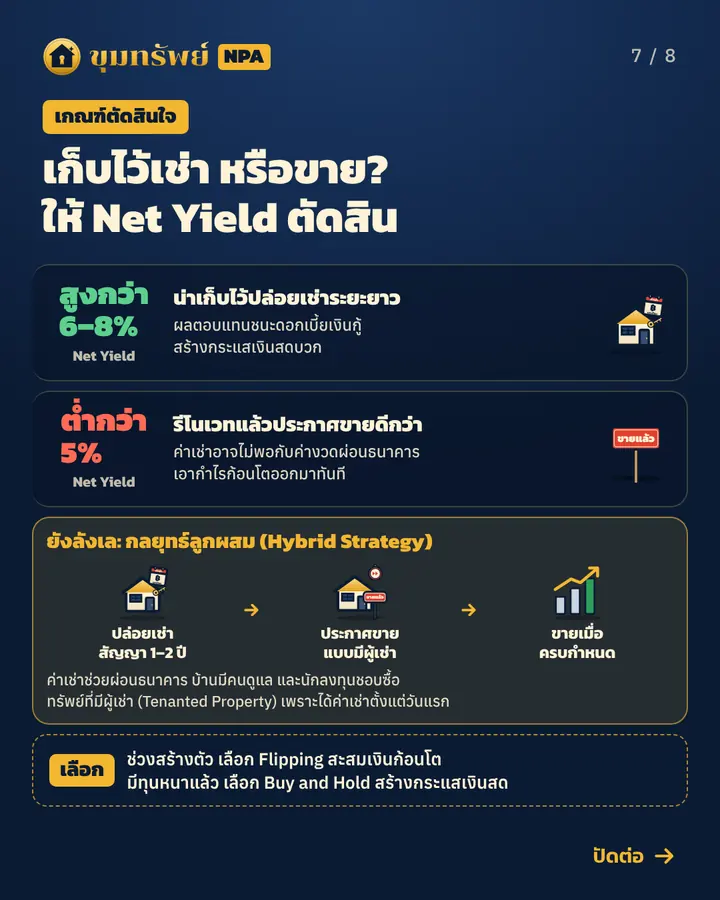
เกณฑ์ Yield: เก็บไว้เช่า หรือขาย
ในตอนบอกว่าสูงกว่า 6–8% น่าเก็บไว้เช่า เพราะชนะดอกเบี้ยเงินกู้และได้กระแสเงินสดบวก ต่ำกว่า 5% ค่าเช่าอาจไม่พอค่างวด
รีโนเวท แล้วขายดีกว่า - 7:41
กลยุทธ์ลูกผสม Hybrid Strategy
ปล่อยเช่าสัญญา 1–2 ปีให้ค่าเช่าช่วยผ่อน แล้วประกาศขายแบบมีผู้เช่า (Tenanted Property) ที่นักลงทุนชอบ และขายเมื่อถึงจังหวะที่ราคาขยับขึ้น
- 8:35
สรุป: เลือกตามช่วงชีวิตการเงิน
ช่วงสร้างตัว (Accumulation Phase) เลือก Flipping สะสมเงินก้อน มีทุนหนาแล้ว (Cash Flow Phase) เลือก Buy and Hold สร้างท่อน้ำเลี้ยงระยะยาว
- 9:10
ตอนหน้า EP.19: 3 กรณีศึกษาจริง
เปิดแฟ้มคดีจริง 3 กรณีศึกษา ทั้งเคสที่ปังและเคสที่พังเงินจมข้ามปี
สรุปจากในตอน
- Flipping: ซื้อต่ำกว่าตลาด ปรับปรุง แล้วขายให้จบใน 3–6 เดือน ในตอนบอกว่าผลตอบแทนมักอยู่ราว 15–30% ของเงินลงทุน ได้เงินก้อนกลับมาหมุนซื้อหลังต่อไป เหมาะกับ
ทาวน์โฮม และบ้านเดี่ยวในชุมชน ราคากลุ่มตลาดมหาชนราว 1 ล้านกลาง ๆ ถึง 3 ล้านบาท - ขายในนามบุคคลธรรมดาภายใน 5 ปี ต้องเสียภาษีธุรกิจเฉพาะ 3.3% (คิดจากราคาขายหรือราคาประเมิน แล้วแต่ราคาไหนสูงกว่า ยกเว้นกรณีมีชื่อในทะเบียนบ้านหลังนั้นตั้งแต่ 1 ปีขึ้นไป) และถ้าตลาดฝืด ดอกเบี้ยรายเดือนจะค่อย ๆ กัดกินกำไร
- Buy and Hold: ให้ผู้เช่าช่วยผ่อนบ้านแทน แลกกับความเสี่ยงผู้เช่าเบี้ยว ค่าซ่อมจุกจิก และสภาพคล่องต่ำ เหมาะกับ
คอนโด ใกล้รถไฟฟ้าหรือมหาวิทยาลัย และทาวน์โฮม หรือตึกแถวใกล้แหล่งงาน - Net Rental Yield = (ค่าเช่าทั้งปี − ค่าส่วนกลางและค่าบำรุงรักษาทั้งปี) ÷ ต้นทุนรวม All-in Cost × 100 เช่น (96,000 − 16,000) ÷ 1,200,000 × 100 = 6.67% ต่อปี
- เกณฑ์ในตอน: สูงกว่า 6–8% น่าเก็บไว้ปล่อยเช่า ต่ำกว่า 5%
รีโนเวท แล้วขายดีกว่า ถ้ายังลังเล ปล่อยเช่า 1–2 ปีแล้วขายพร้อมผู้เช่า (Tenanted Property)
ไม่มีกลยุทธ์ไหนที่ดีที่สุดในโลก มีแต่กลยุทธ์ที่เหมาะกับสถานการณ์ทางการเงินของคุณในเวลานั้นมากที่สุด
จาก EP.18
สรุปเป็นภาพ 8 สไลด์
ปัดดูได้เลย ทุกภาพสรุปประเด็นสำคัญของตอนนี้
ข้อมูลที่ควรรู้เพิ่ม
- ภาษีธุรกิจเฉพาะ 3.3% คิดจากราคาประเมินหรือราคาขายที่สูงกว่า เมื่อขายภายใน 5 ปี ยกเว้นเป็นที่อยู่อาศัยและมีชื่อในทะเบียนบ้านไม่น้อยกว่า 1 ปี
- กลยุทธ์ลูกผสมจะลดภาระภาษีธุรกิจเฉพาะได้จริงเมื่อขายหลังถือครบ 5 ปีเท่านั้น เช่า 1–2 ปีแล้วขายยังเสีย 3.3%
- ตัว
อย่าง Net Yield 6.67% ยังไม่รวมเดือนที่ห้องว่างและภาษีที่ดินและสิ่งปลูกสร้าง - ผลตอบแทน 15–30% และเกณฑ์ Yield 6–8% / 5% เป็นการประเมินของผู้
ดำเนินรายการ
เนื้อหาเพื่อการศึกษา ไม่ใช่คำแนะนำการลงทุน ภาษี หรือกฎหมาย ตัวเลขผลตอบแทนและเกณฑ์ Yield เป็นตัวเลขโดยประมาณที่ใช้ในตอน ผลจริงขึ้นกับทำเล ต้นทุน และอัตราดอกเบี้ย ส่วนภาษีและสิทธิลดหย่อนเป็นไปตามเกณฑ์ของกรมสรรพากร ณ วันที่เผยแพร่ ควรปรึกษานักบัญชีหรือผู้เชี่ยวชาญด้านภาษีก่อนตัดสินใจ